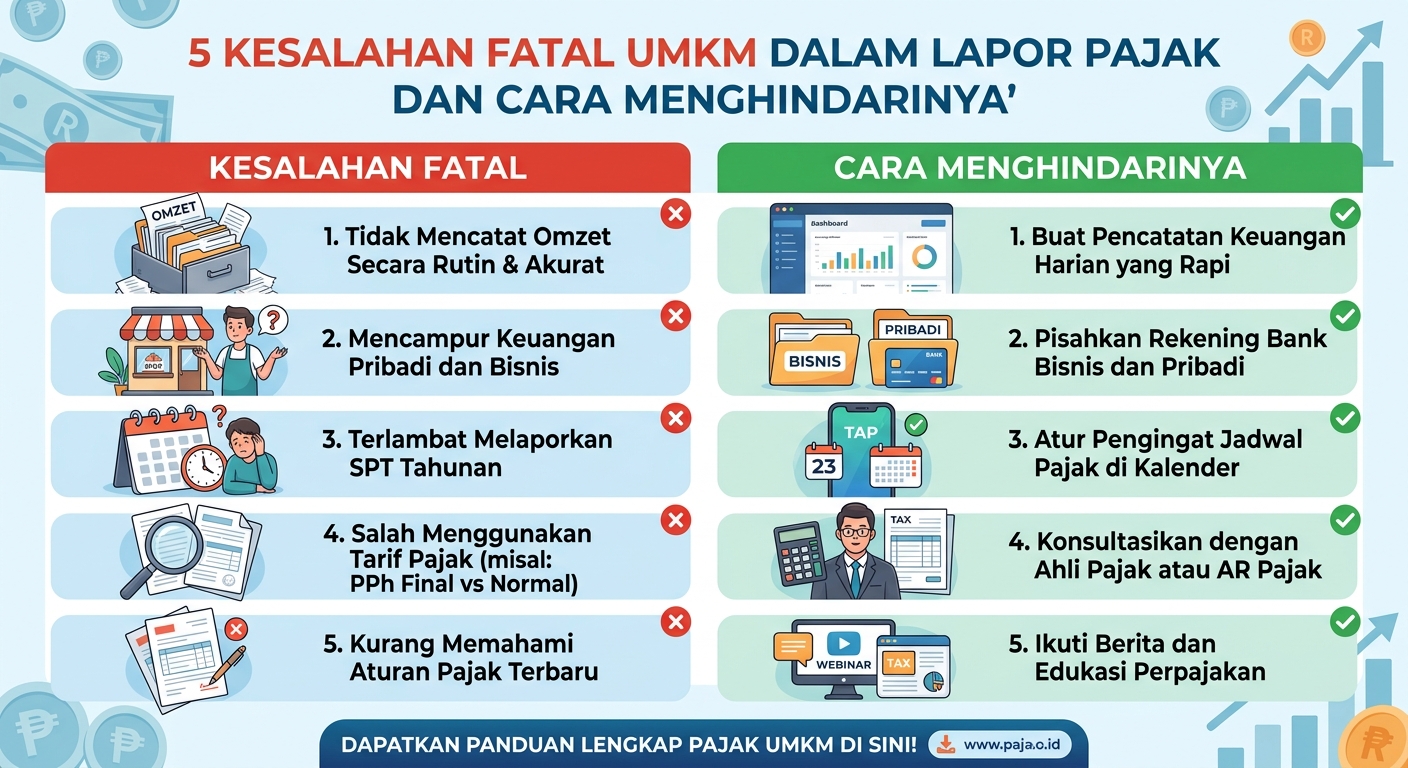
Kesalahan umum UMKM dalam pelaporan
pajak meliputi: telat lapor SPT, salah menghitung omzet, tidak menyimpan bukti
potong, mengabaikan kewajiban PPh 21 karyawan, dan mencampur keuangan pribadi
dengan usaha. Studi kasus pada Koperasi Berkah Sawit Nusantara menunjukkan
bahwa ketidaktahuan pengurus tentang kewajiban pemotongan PPh 21 menyebabkan
koperasi menerima teguran dan berisiko sanksi . Kesalahan administratif seperti
ini dapat dihindari dengan pelatihan pajak dan konsultasi teknis.
Kesimpulan: Kesalahan fatal dalam pelaporan
pajak sering kali bersumber dari kurangnya pemahaman, bukan niat menghindar.
Investasi dalam edukasi pajak dan sistem pencatatan yang baik akan menghemat
biaya sanksi dan menjaga reputasi usaha.