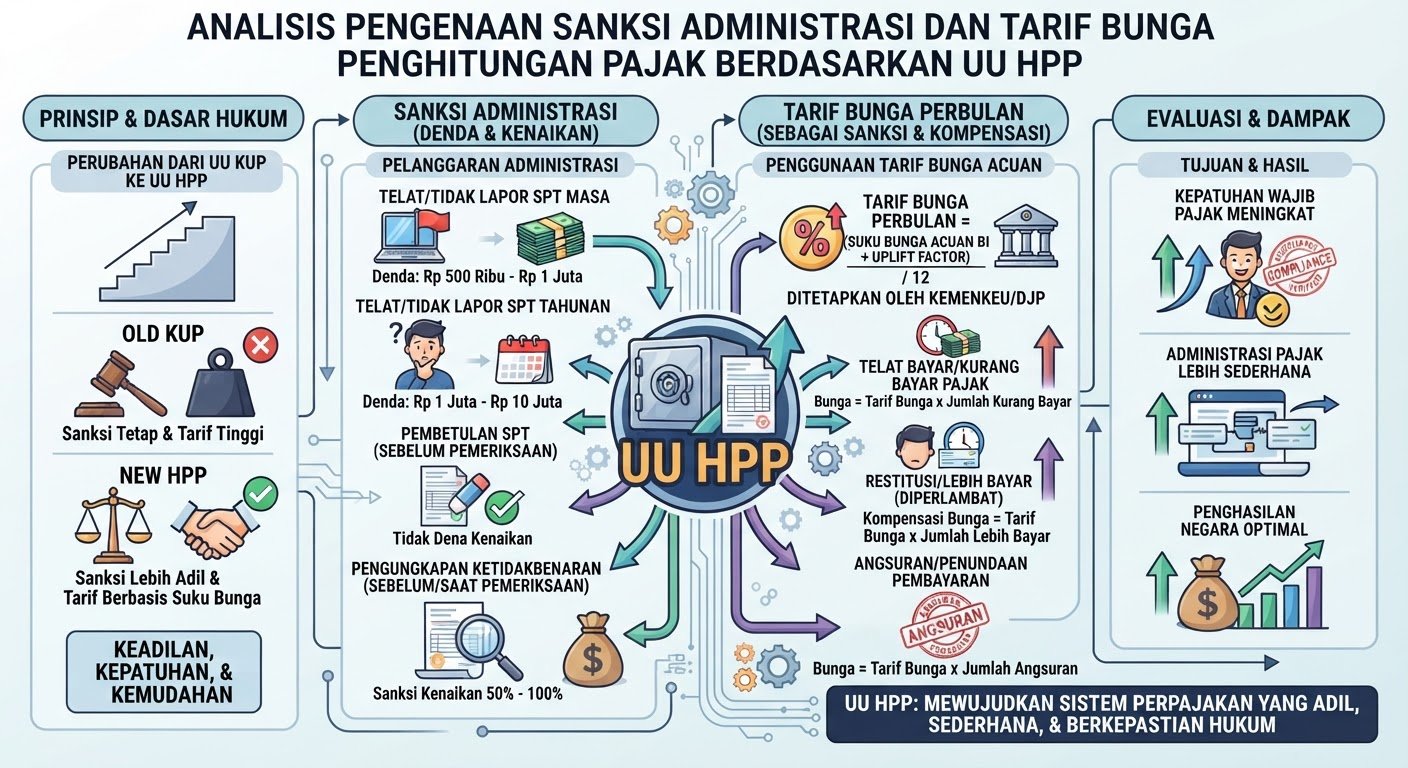
Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) mereformasi sistem pengenaan sanksi administrasi perpajakan secara radikal dengan menggantikan sanksi persentase flat bulanan dengan perhitungan berbasis suku bunga acuan pasar ditambah faktor penyesuaian persentase tertentu per bulan. Pendekatan baru ini dinilai jauh lebih berkeadilan bagi Wajib Pajak karena besarnya sanksi keterlambatan pelaporan atau kekurangan pembayaran disesuaikan secara proporsional dengan fluktuasi tingkat suku bunga riil ekonomi pada saat keterlambatan tersebut terjadi. Hal ini juga memberikan insentif bagi Wajib Pajak untuk melakukan pembetulan SPT secara sukarela tanpa merasa terbebani oleh akumulasi denda yang kaku.
Kesimpulan:
Penerapan sistem sanksi administrasi berbasis suku bunga pasar mendorong kedisiplinan finansial Wajib Pajak secara proporsional dan adil tanpa membebani kas korporasi secara berlebihan.