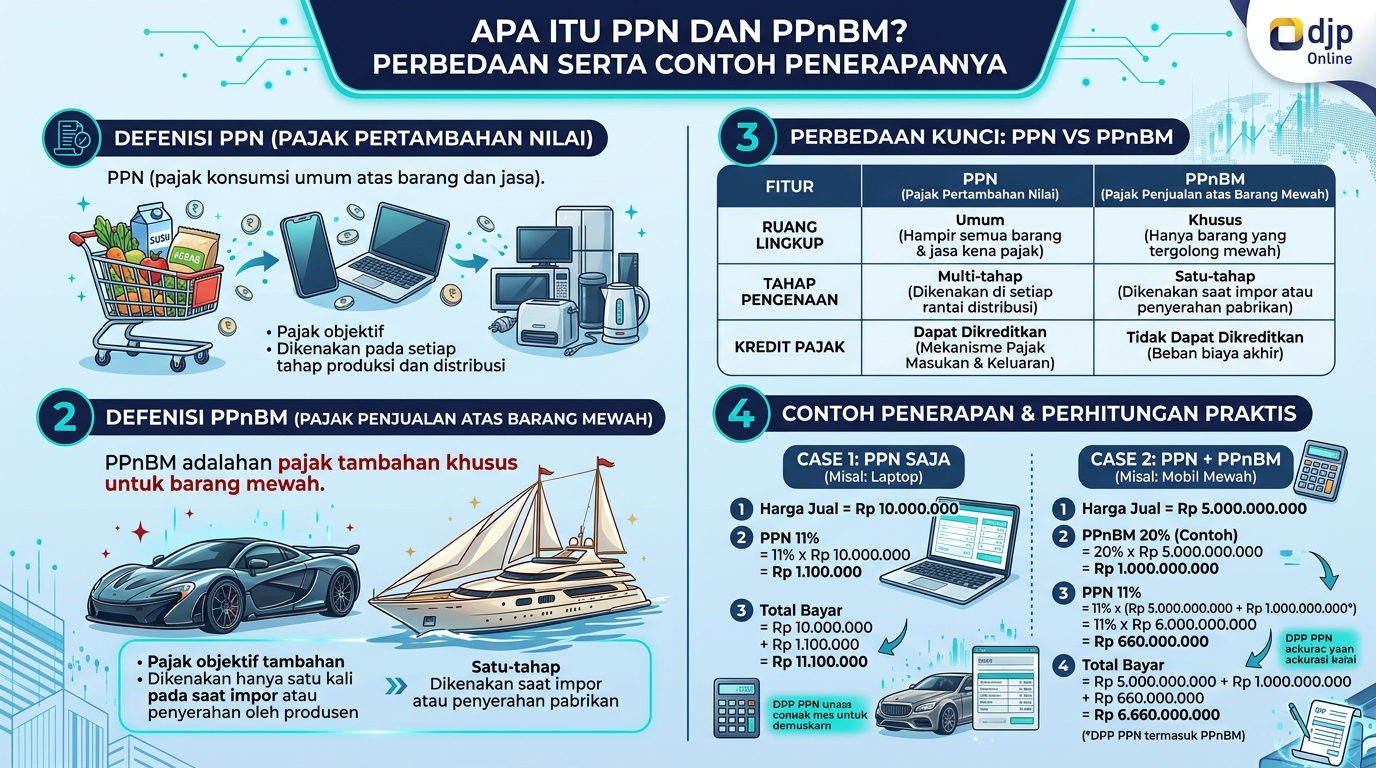
PPN (Pajak Pertambahan Nilai)
dikenakan atas konsumsi barang dan jasa secara umum dengan tarif efektif 11%.
PPnBM (Pajak Penjualan atas Barang Mewah) dikenakan tambahan atas barang
tertentu yang tergolong mewah, dengan tarif bervariasi mulai 10% hingga 200%.
Contoh barang terkena PPnBM: mobil mewah, perhiasan, dan barang elektronik
premium. PPnBM bertujuan mengendalikan konsumsi barang mewah dan meningkatkan
keadilan pajak.
Kesimpulan: PPN dan PPnBM memiliki fungsi
berbeda: PPN untuk penerimaan umum, PPnBM untuk pengendalian konsumsi. Memahami
perbedaan ini penting bagi pelaku usaha yang menjual barang tergolong mewah.