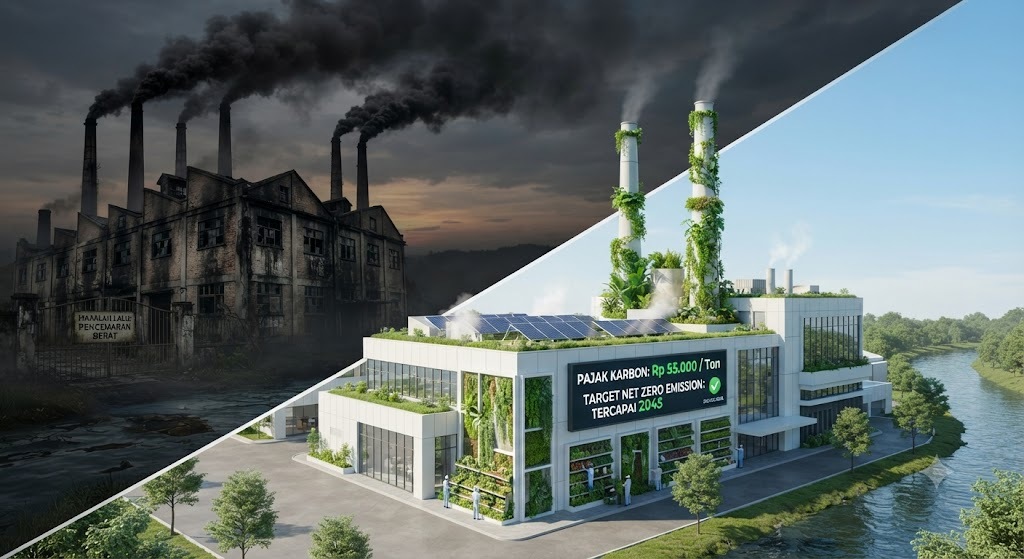
Penerapan pajak
karbon di Indonesia dirancang sebagai instrumen disinsentif ekonomi bagi
korporasi dan industri padat emisi (seperti pembangkit listrik tenaga batubara,
industri semen, dan manufaktur berat) yang menghasilkan emisi gas rumah kaca di
atas ambang batas yang diizinkan.
Industri
nasional berada di bawah tekanan ganda: di satu sisi mereka harus membayar
beban pajak karbon yang langsung menggerus marjin laba, sementara di sisi lain
mereka dituntut mengeluarkan modal raksasa untuk melakukan investasi pada
teknologi bersih dan energi terbarukan demi mencapai target Net Zero Emission
(NZE).
Agar tidak
sekadar menjadi instrumen penambah beban fiskal yang mematikan daya saing
industri domestik, pendapatan dari pajak karbon harus dikembalikan secara
proporsional sebagai insentif finansial bagi korporasi yang berhasil melakukan
dekaronisasi secara nyata.
Kesimpulan:
Pajak karbon harus difungsikan secara strategis sebagai katalisator transisi
hijau, memaksa industri bertransformasi menuju keberlanjutan tanpa mengorbankan
daya saing ekonomi nasional di kancah global