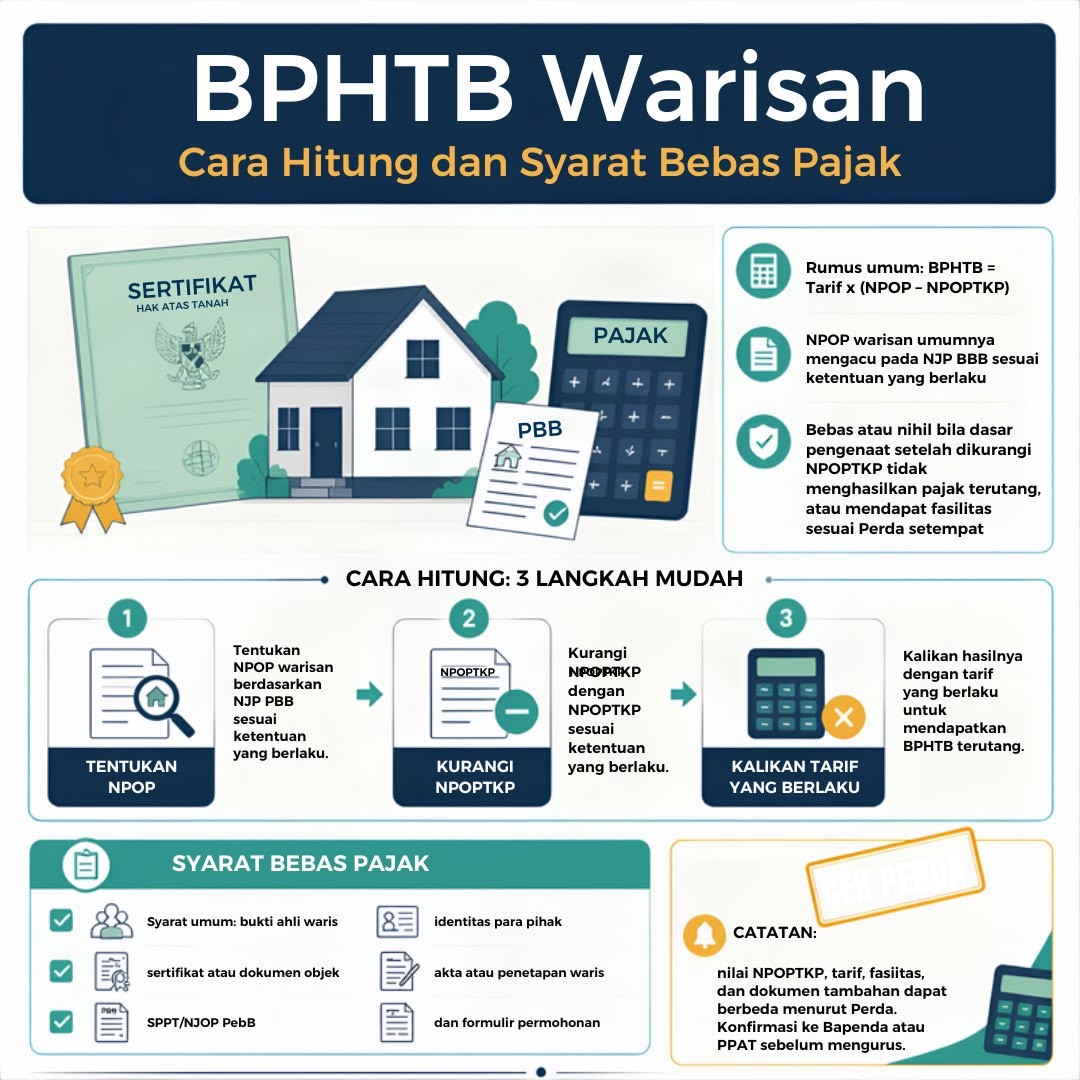
BPHTB adalah pajak daerah yang
dikenakan atas perolehan hak atas tanah dan/atau bangunan, dengan tarif
maksimal 5%. Dasar pengenaan adalah NPOP (harga transaksi atau NJOP, mana yang
lebih tinggi) dikurangi NPOPTKP. Untuk warisan/hibah wasiat dalam garis keturunan
lurus, NPOPTKP minimal Rp300 juta . Contoh: warisan dengan NPOP Rp300 juta dan
NPOPTKP Rp300 juta tidak terutang BPHTB; warisan dengan NPOP Rp1 miliar
terutang BPHTB 5% (Rp1 miliar Rp300 juta) = Rp35 juta.
Kesimpulan: BPHTB adalah biaya yang harus
dianggarkan pembeli properti. Perbedaan NPOPTKP untuk warisan/hibah memberikan
keringanan signifikan bagi ahli waris, namun tetap perlu dihitung dengan
cermat.