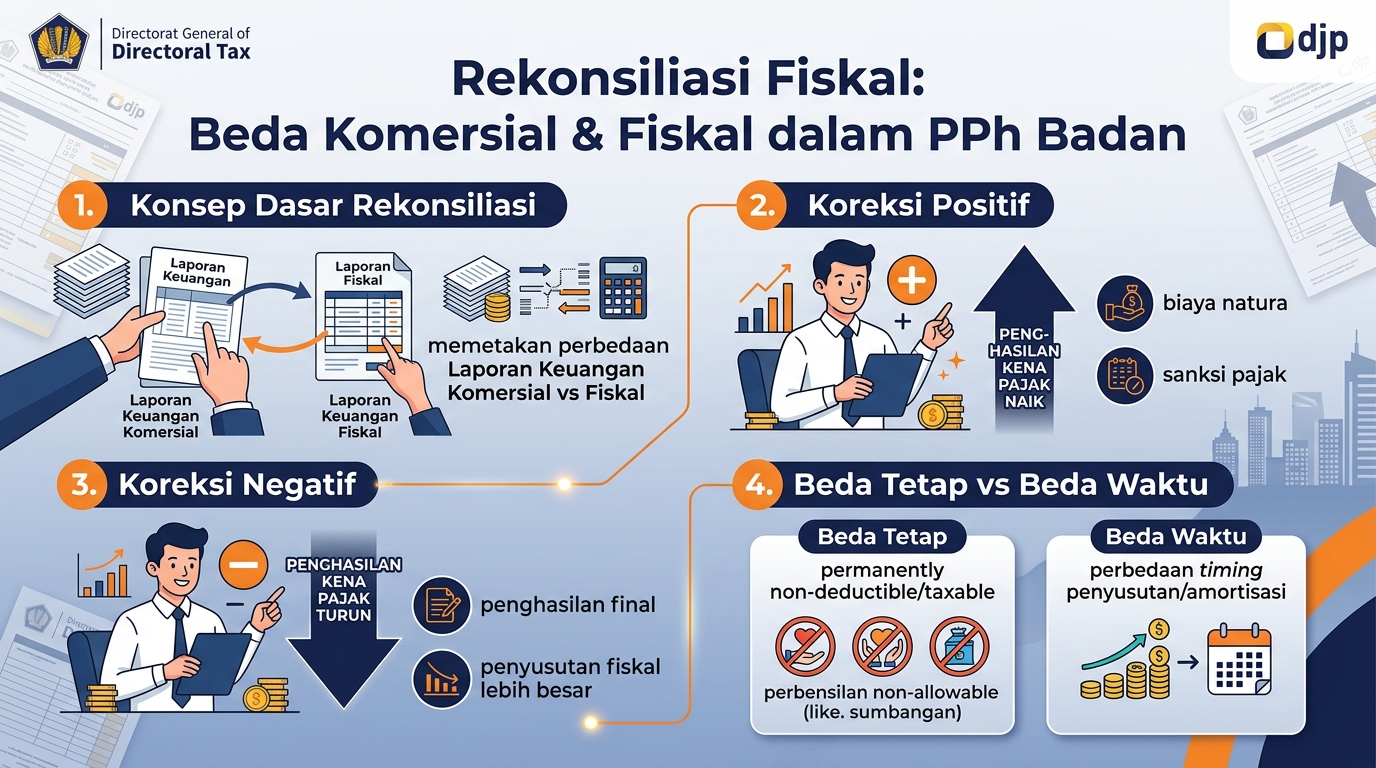
Rekonsiliasi fiskal adalah proses
penyesuaian laba komersial (menurut SAK) menjadi laba fiskal (menurut UU PPh).
Koreksi positif dilakukan atas biaya yang tidak deductible (seperti sumbangan
tidak resmi, sanksi pajak, PPh yang ditanggung perusahaan). Koreksi negatif
dilakukan atas penghasilan yang sudah dikenakan PPh final atau penghasilan yang
bukan objek pajak. Contoh: dividen dari penyertaan minimal 25% bukan objek PPh
Badan.
Kesimpulan: Rekonsiliasi fiskal adalah
jembatan antara akuntansi komersial dan ketentuan perpajakan. Penyusunan yang
akurat memerlukan pemahaman mendalam tentang perbedaan permanen dan temporer
antara laba komersial dan fiskal.