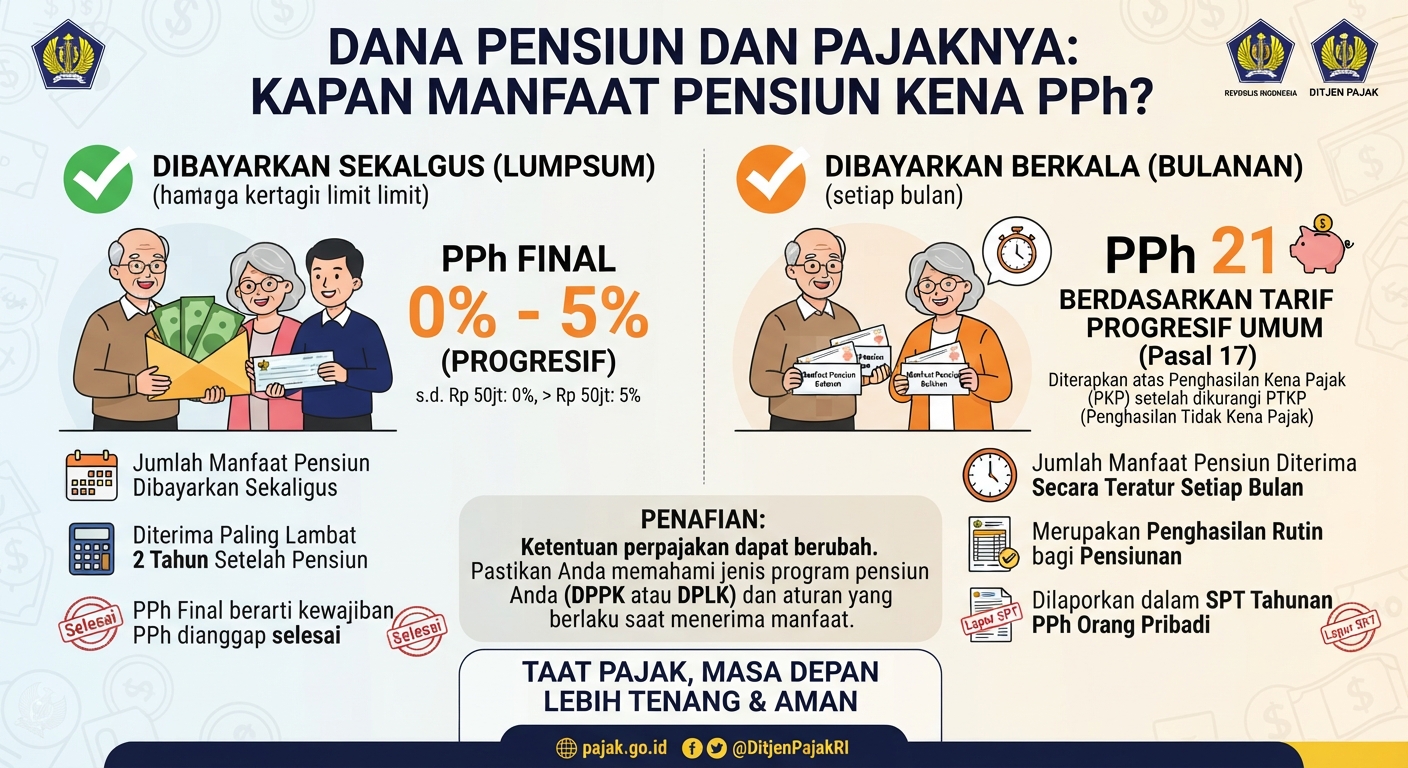
Manfaat pensiun yang diterima peserta dikenakan PPh 21. Namun iuran pensiun yang dibayar pemberi kerja dapat dikurangkan dari penghasilan bruto karyawan. Manfaat pensiun yang dibayar sekaligus dikenakan tarif progresif, sedangkan manfaat pensiun bulanan dikenakan tarif Pasal 17. Dana pensiun yang dikelola lembaga bukan objek pajak selama memenuhi syarat.
Kesimpulan:
Manfaat pensiun tetap kena PPh 21. Iuran pensiun dapat mengurangi penghasilan kena pajak saat masih bekerja. Pembayaran sekaligus dan bulanan memiliki perhitungan berbeda.