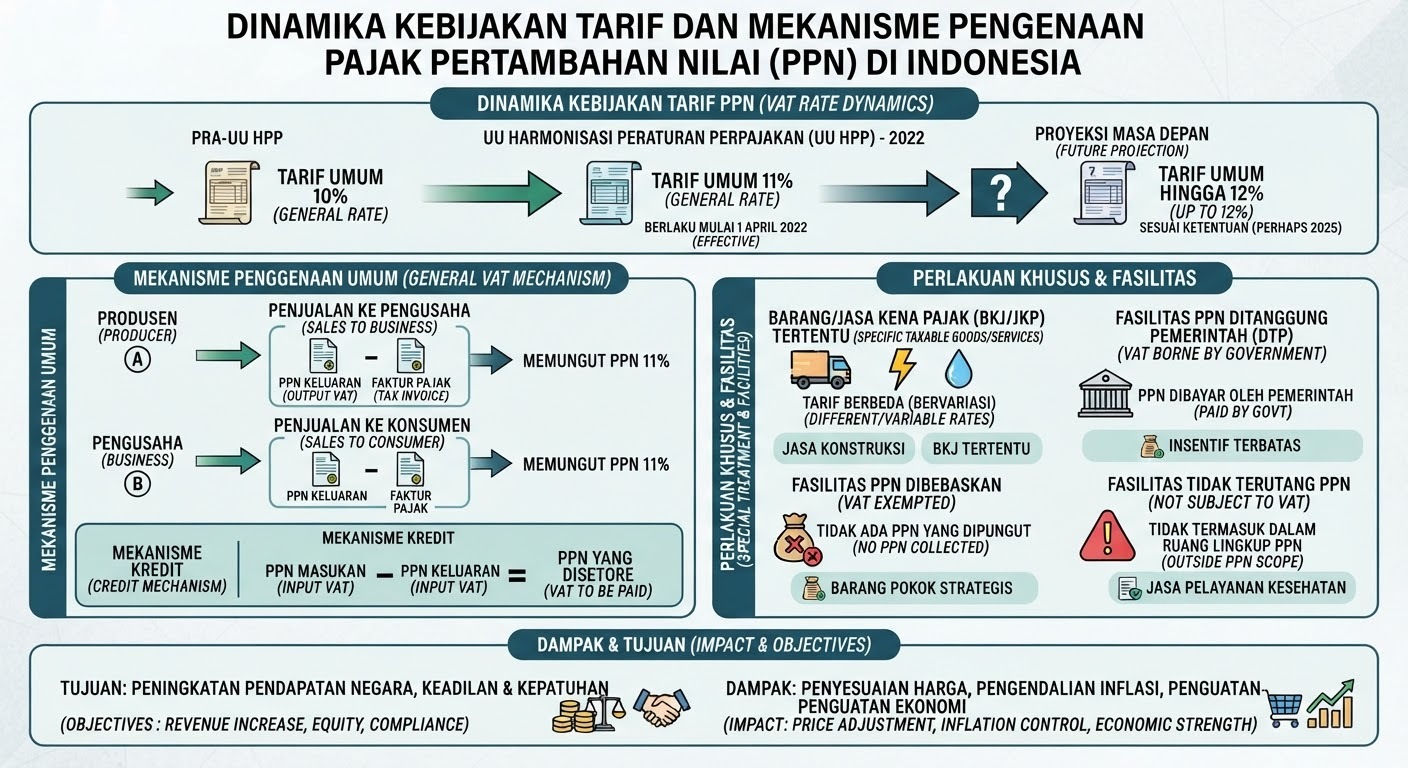
Pengenaan Pajak Pertambahan Nilai (PPN) di Indonesia diatur sebagai pajak atas konsumsi barang dan jasa kena pajak di dalam daerah pabean yang menganut prinsip destinasi dan sistem pengkreditan pajak masukan terhadap pajak keluaran. Dinamika kebijakan fiskal terbaru menetapkan penyesuaian tarif PPN secara bertahap atau sesuai ketentuan perundang-undangannya untuk memperkuat ketahanan fiskal nasional di tengah berbagai tantangan global. Meskipun demikian, pemerintah tetap berkomitmen menjaga keadilan sosial dengan memberikan fasilitas dibebaskan, tidak dipungut, atau PPN Ditanggung Pemerintah (DTP) atas barang dan jasa kebutuhan pokok yang bersentuhan langsung dengan hajat hidup orang banyak, seperti layanan kesehatan dasar, pendidikan, serta bahan pangan tertentu. Mekanisme pelaporan dan pengkreditan faktur pajak juga diselaraskan melalui sistem elektronik untuk meminimalisir celah kecurangan dalam rantai pasok perdagangan barang dan jasa.
Kesimpulan:
Kebijakan tarif PPN merupakan instrumen fiskal strategis untuk mengoptimalkan pendapatan negara, namun implementasinya harus senantiasa diimbangi dengan kebijakan perlindungan daya beli masyarakat melalui pembebasan atau fasilitas pada sektor-sektor esensial.