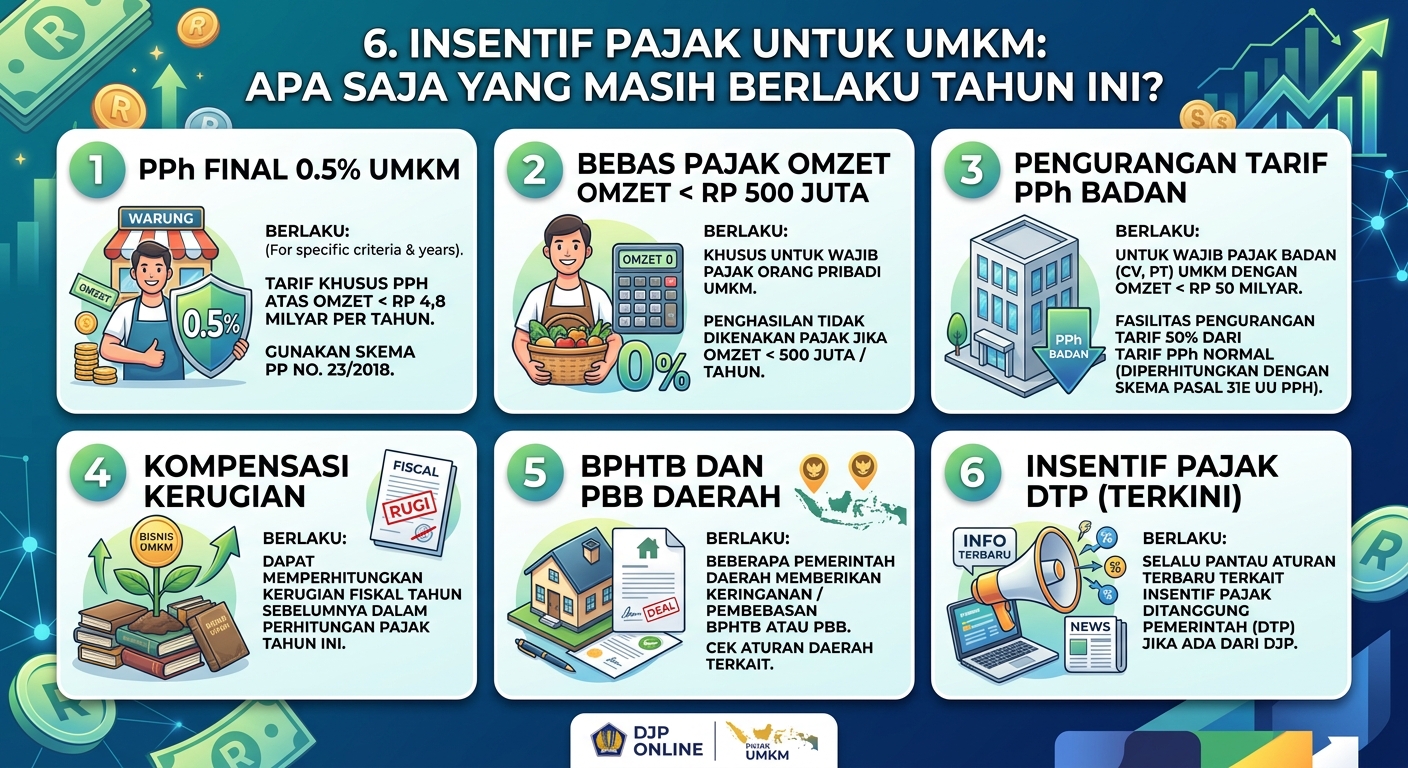
Insentif pajak yang masih berlaku
untuk UMKM mencakup: PPh Final 0,5% dengan pembebasan untuk omzet hingga Rp500
juta bagi orang pribadi, fasilitas Pasal 31E berupa diskon tarif 50% untuk
badan dengan omzet hingga Rp50 miliar, serta pembebasan PPh 22 impor untuk
barang tertentu. PP 20/2026 menegaskan bahwa orang pribadi dan PT Perorangan
dapat menggunakan tarif 0,5% tanpa batas waktu, sementara badan lain tetap
terbatas jangka waktunya .
Kesimpulan: Insentif pajak UMKM adalah bentuk
keberpihakan pemerintah terhadap sektor usaha kecil. Namun, pemanfaatan yang
optimal memerlukan pemahaman tentang syarat, jangka waktu, dan konsekuensi
pajak dari setiap pilihan skema.