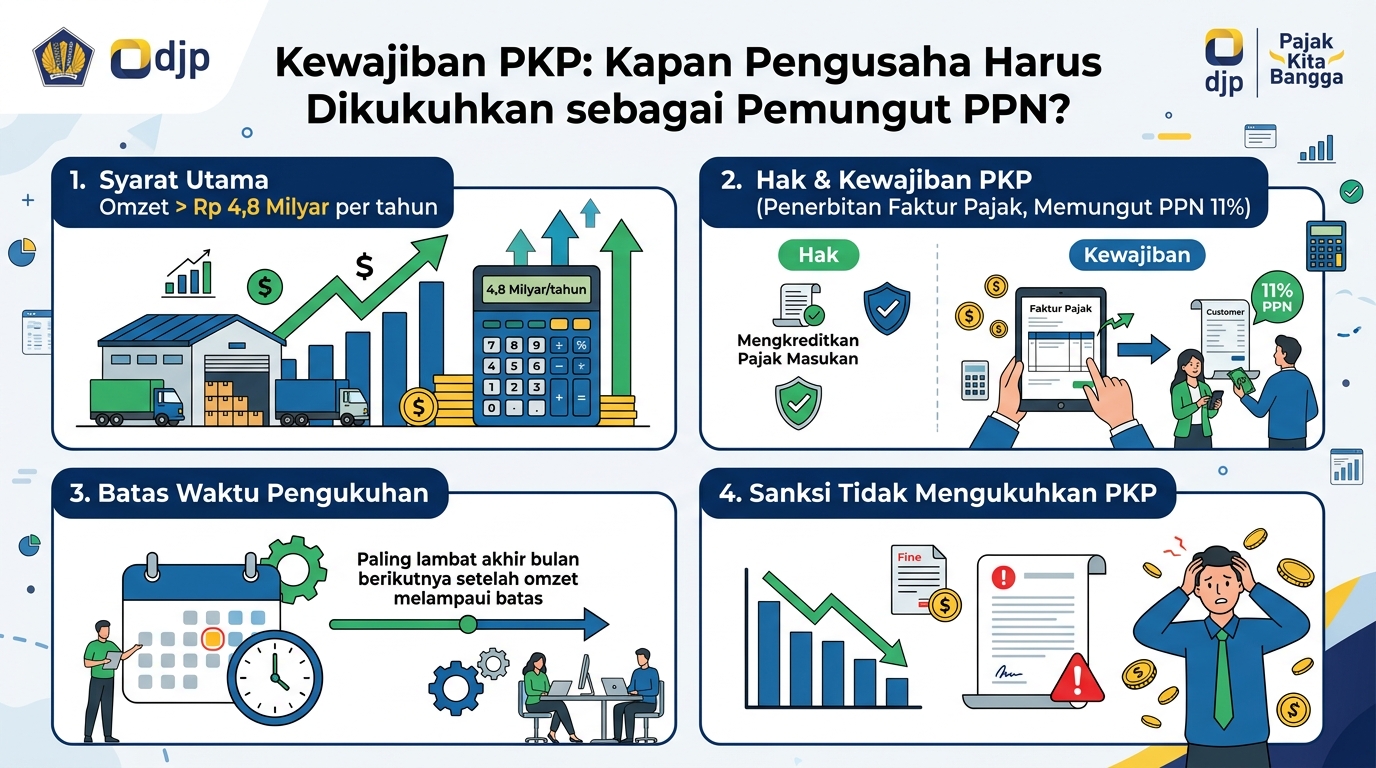
Pengusaha wajib dikukuhkan sebagai
PKP jika peredaran bruto melebihi Rp4,8 miliar setahun. Namun, pengusaha dengan
omzet di bawah ambang batas dapat memilih untuk dikukuhkan secara sukarela.
Setelah menjadi PKP, kewajiban meliputi: memungut PPN, menerbitkan faktur
pajak, melaporkan SPT Masa PPN, dan menyetorkan PPN terutang. Penghitungan
omzet PKP didasarkan pada penyerahan BKP/JKP, dan transaksi saham tidak
diperhitungkan karena surat berharga bukan objek PPN .
Kesimpulan: Status PKP membawa konsekuensi
administratif yang signifikan. Pengusaha perlu menghitung omzet secara cermat
dan mempertimbangkan manfaat menjadi PKP (seperti pengkreditan pajak masukan)
sebelum mengambil keputusan.