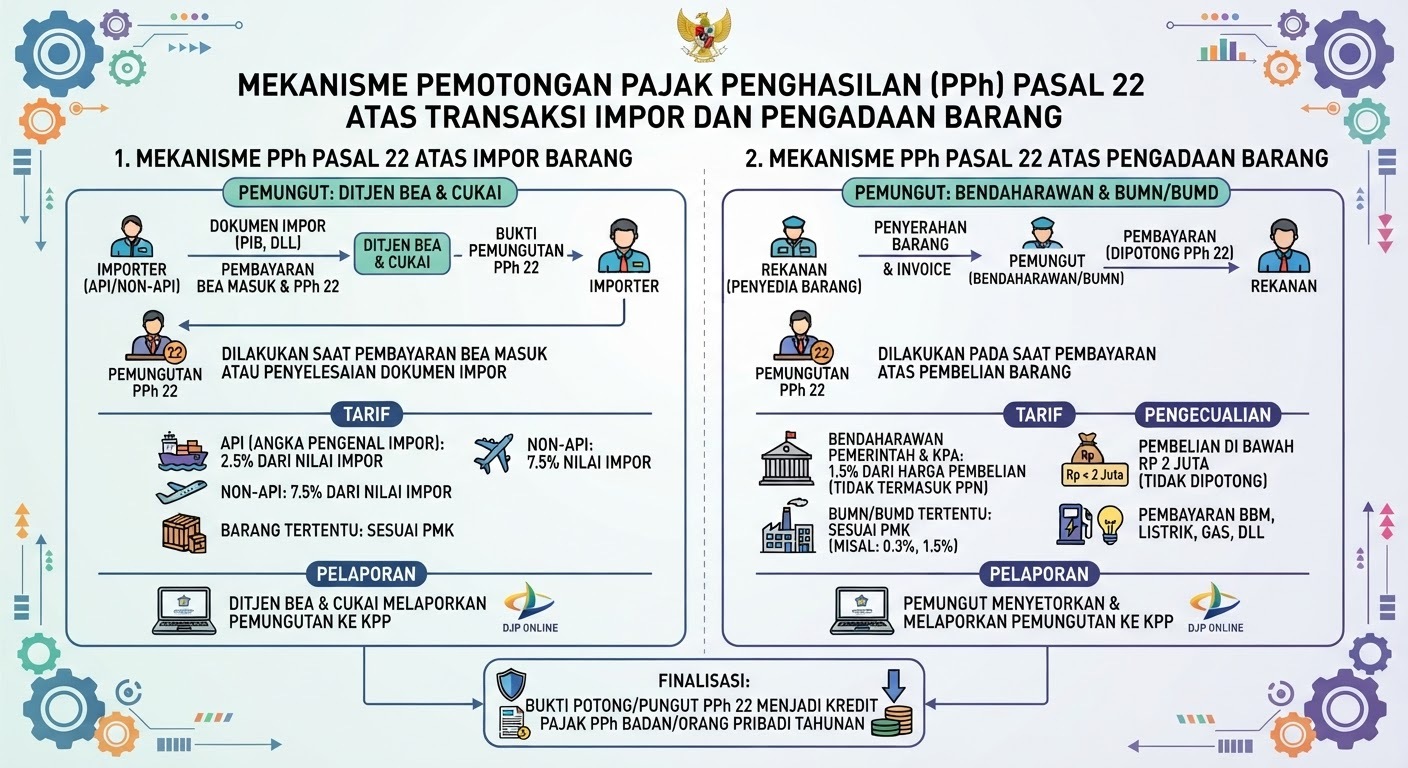
PPh Pasal 22 merupakan pajak yang dipotong atau dipungut oleh badan-badan tertentu, baik instansi pemerintah maupun badan usaha swasta strategis, atas kegiatan penyerahan barang, kegiatan impor, atau pembelian komoditas tertentu dari pihak ketiga. Pemungutan ini bersifat tidak final, sehingga jumlah pajak yang telah dipungut oleh pihak lain dapat dikreditkan sepenuhnya sebagai pembayaran pajak di muka dalam SPT Tahunan Wajib Pajak badan atau orang pribadi yang bersangkutan. Pengenaan PPh Pasal 22 bertujuan untuk mengamankan arus kas penerimaan negara secara berkala dari transaksi-transaksi komersial yang bernilai besar sekaligus memperketat pengawasan pencatatan transaksi rantai pasok industri dan perdagangan nasional.
Kesimpulan:
PPh Pasal 22 bertindak sebagai instrumen pengamanan penerimaan kas negara secara dini sekaligus sarana ekstensifikasi pemantauan kepatuhan transaksi komersial strategis di sektor publik maupun swasta.