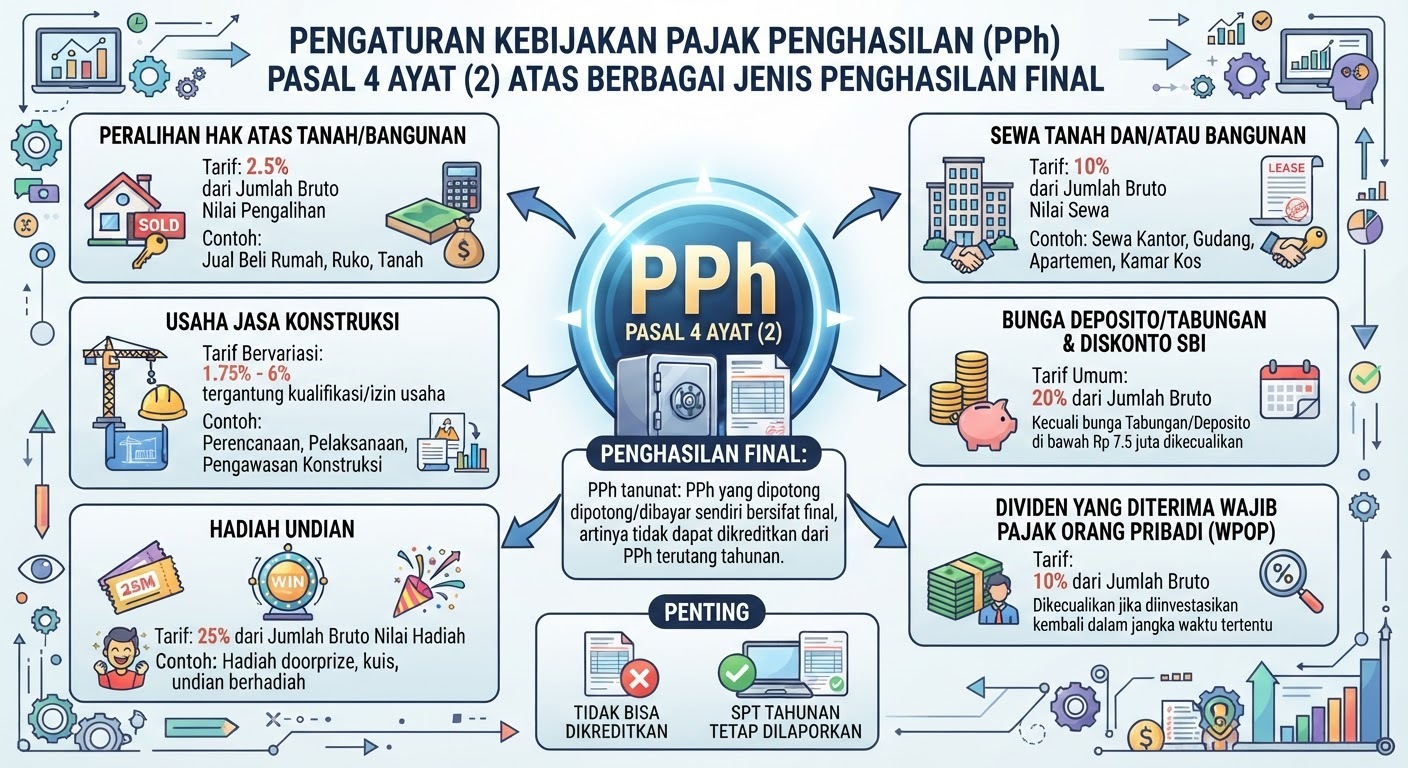
PPh Pasal 4 ayat (2) mengatur pengenaan pajak atas jenis-jenis penghasilan tertentu yang perlakuan perhitungannya bersifat final, di mana pelunasan pajaknya diselesaikan langsung melalui pemotongan pihak lain atau dibayar sendiri oleh Wajib Pajak, dan tidak dapat dikreditkan terhadap total pajak penghasilan terutang dalam SPT Tahunan umum. Contoh objek pajak final ini meliputi penghasilan dari pengalihan hak atas tanah dan bangunan, sewa atas tanah dan bangunan, jasa konstruksi, hadiah undian, serta bunga deposito dan tabungan. Karena sifatnya yang final, biaya-biaya yang dikeluarkan untuk mendapatkan penghasilan tersebut tidak dapat dibebankan lagi sebagai pengurang penghasilan kena pajak dalam perhitungan laba rugi komersial korporasi.
Kesimpulan:
Sifat final dari PPh Pasal 4 ayat (2) memberikan kepastian kepatuhan yang instan bagi transaksi-transaksi spesifik tanpa menambah kerumitan perhitungan tarif progresif pada pelaporan SPT Tahunan tahun berjalan.