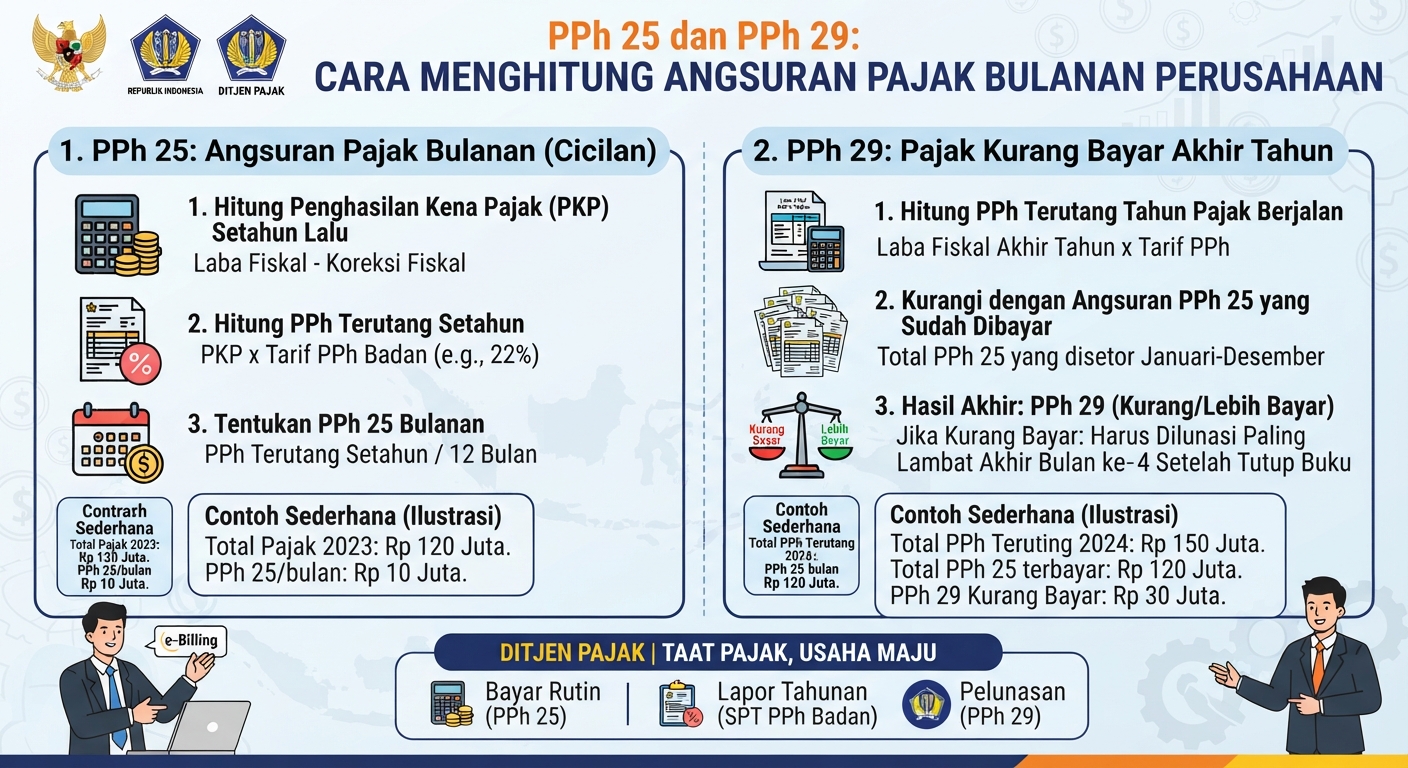
PPh 25 adalah angsuran pajak bulanan yang dibayar perusahaan, sedangkan PPh 29 adalah kekurangan pajak tahunan yang dibayar saat pelaporan SPT Tahunan. PPh 25 dihitung dari PPh terutang tahun lalu dikurangi kredit pajak, lalu dibagi 12. Jika PPh 25 terlalu kecil, perusahaan akan menghadapi PPh 29 besar di akhir tahun. Sebaliknya, jika PPh 25 terlalu besar, perusahaan bisa mengajukan restitusi. Perusahaan yang baru berdiri atau penghasilannya turun drastis dapat mengajukan penyesuaian PPh 25.
Kesimpulan:
PPh 25 dan PPh 29 adalah dua sisi dari kewajiban pajak perusahaan. Angsuran bulanan yang tepat menghindari kejutan PPh 29 di akhir tahun. Perusahaan perlu memantau laba secara berkala dan menyesuaikan angsuran bila kondisi berubah.