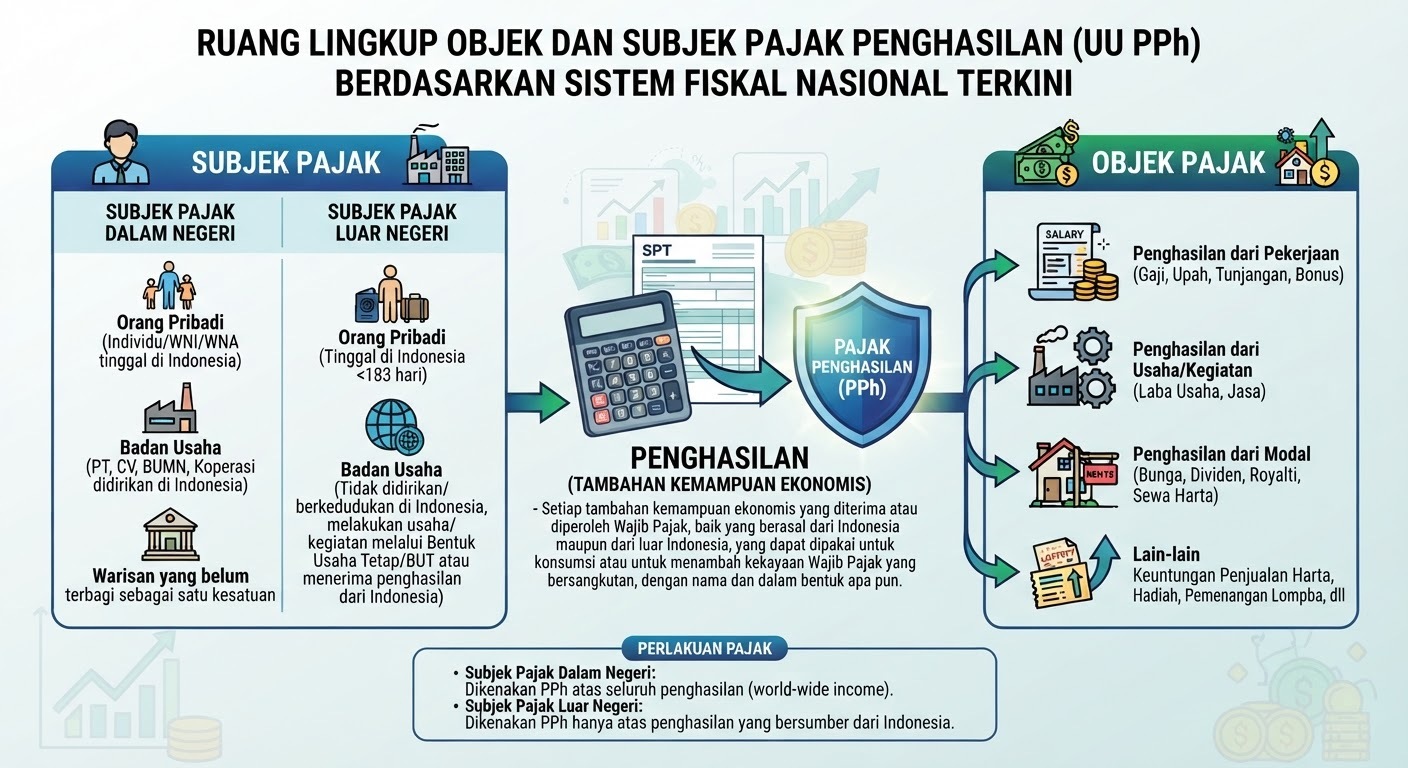
Undang-Undang Pajak Penghasilan (UU PPh) mengatur secara komprehensif mengenai subjek dan objek pajak atas setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik yang berasal dari Indonesia maupun dari luar negeri, yang dapat dipakai untuk konsumsi atau menambah kekayaan. Ruang lingkup subjek pajak diklasifikasikan menjadi Wajib Pajak dalam negeri dan Wajib Pajak luar negeri, yang mencakup orang pribadi, badan, bentuk usaha tetap, serta warisan yang belum terbagi sebagai satu kesatuan menggantikan yang berhak. Sementara itu, ruang lingkup objek pajak mencakup keuntungan dari usaha, gaji, honorarium, dividen, bunga, royalti, sewa, dan berbagai bentuk penghasilan lainnya. Pembaruan terkini juga memperjelas batasan Penghasilan Tidak Kena Pajak (PTKP) bagi orang pribadi serta pengecualian objek pajak tertentu, seperti dividen yang memenuhi syarat revesasi penanaman modal dan bagian laba dari persekutuan komanditer, untuk mendukung keadilan sosial dan pertumbuhan ekonomi nasional.
Kesimpulan:
Pemahaman yang mendalam mengenai ruang lingkup subjek dan objek PPh sangat krusial bagi Wajib Pajak untuk memastikan ketepatan penghitungan kewajiban fiskal serta menghindari risiko koreksi maupun sanksi berat dari otoritas pajak dalam setiap audit tahunan.