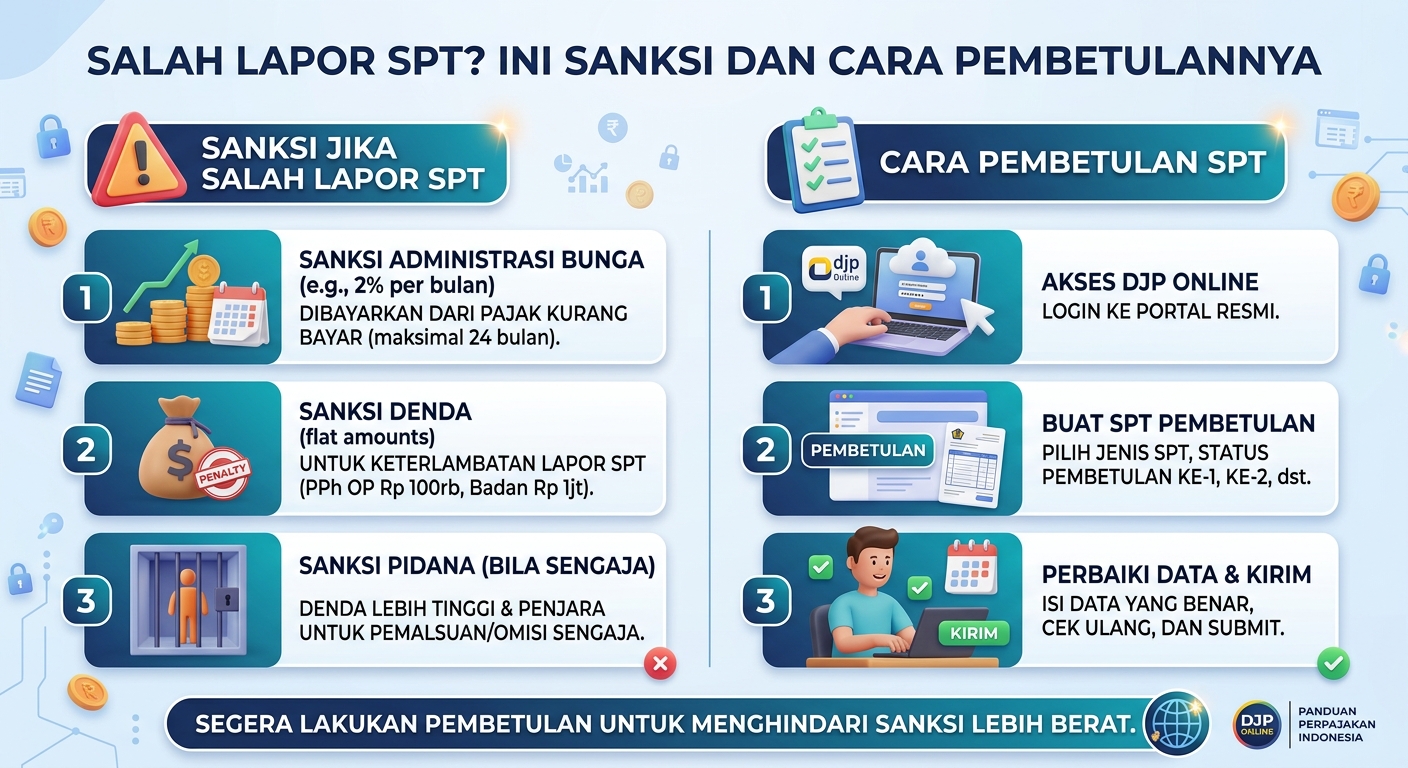
Kesalahan dalam SPT dapat
diperbaiki melalui pembetulan SPT sebelum dilakukan pemeriksaan. Sanksi
administratif berupa bunga 2% per bulan (maksimal 24 bulan) dikenakan atas
kekurangan bayar. Jika SPT sudah diperiksa, pembetulan tidak dapat dilakukan
kecuali melalui mekanisme pengungkapan ketidakbenaran. Sanksi telat lapor SPT
adalah denda Rp100 ribu (SPT Masa) atau Rp1 juta (SPT Tahunan Badan).
Kesimpulan: Kesalahan pelaporan bukan akhir
dari segalanya. Pembetulan yang dilakukan dengan itikad baik sebelum
pemeriksaan akan meminimalkan sanksi dan menunjukkan kepatuhan sukarela wajib
pajak.