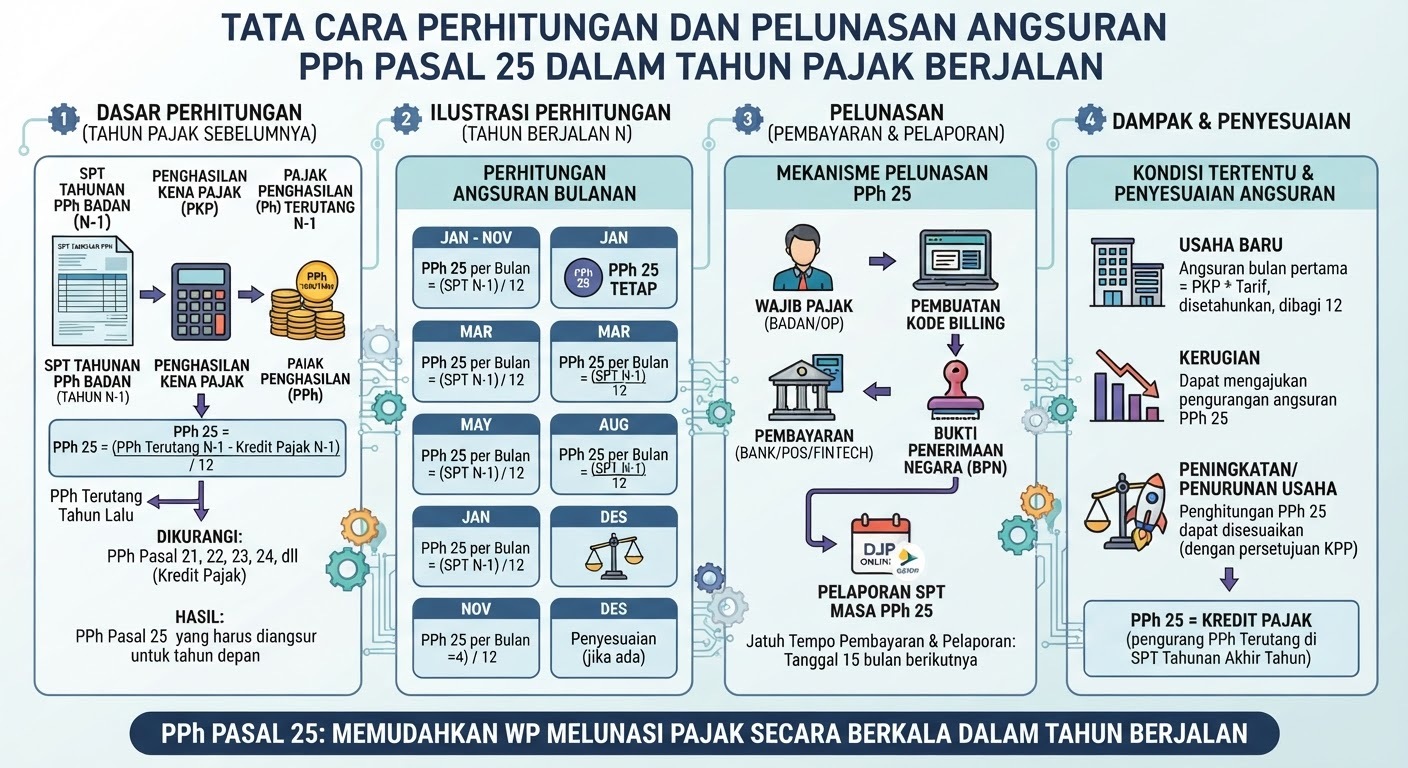
PPh Pasal 25 merupakan angsuran pajak penghasilan yang harus dibayar sendiri oleh Wajib Pajak setiap bulan dalam tahun pajak berjalan, dengan tujuan untuk meringankan beban Wajib Pajak dalam melunasi pajak terutang di akhir tahun buku. Besarnya angsuran bulanan umumnya dihitung berdasarkan jumlah pajak penghasilan yang terutang menurut SPT Tahunan tahun pajak sebelumnya, dikurangi dengan kredit pajak serta pemotongan/pemungutan pajak pihak lain, kemudian dibagi dua belas bulan. Wajib Pajak juga dapat melakukan penyesuaian besarnya angsuran apabila dalam tahun berjalan terjadi perubahan kondisi usaha yang signifikan atau perubahan regulasi tarif pajak badan, melalui pemberitahuan atau permohonan resmi kepada otoritas pajak.
Kesimpulan:
Pembayaran angsuran PPh Pasal 25 secara tertib setiap bulan menjaga keseimbangan likuiditas kas negara dan mencegah penumpukan beban pajak terutang yang terlalu berat bagi Wajib Pajak di akhir tahun.