Tax planning legal (tax avoidance)
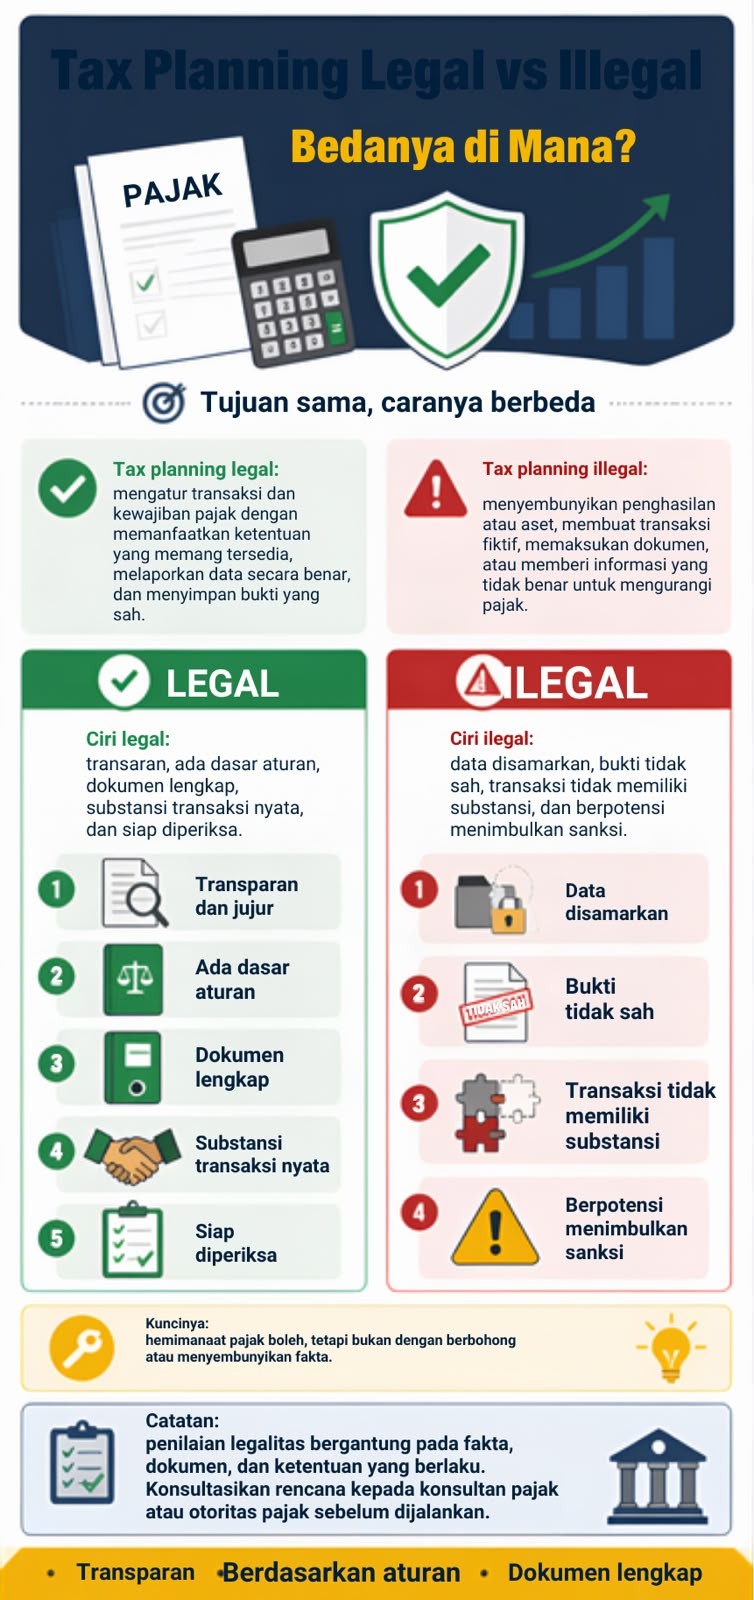
adalah upaya memanfaatkan celah dalam peraturan untuk meminimalkan pajak,
seperti memilih skema PPh Final yang tepat atau memanfaatkan fasilitas Pasal
31E. Tax evasion (penggelapan pajak) adalah tindakan ilegal seperti tidak
melaporkan penghasilan, memalsukan faktur, atau menyembunyikan aset. Perbedaan
kuncinya: tax avoidance mematuhi huruf peraturan, sementara tax evasion
melanggar substansi dan huruf peraturan. Sanksi tax evasion meliputi denda,
bunga, hingga pidana.
Kesimpulan: Perencanaan pajak
yang etis berada dalam koridor hukum dan mengutamakan kepatuhan. Wajib pajak
harus berhati-hati agar tidak melewati batas antara penghindaran yang legal dan
penggelapan yang ilegal.