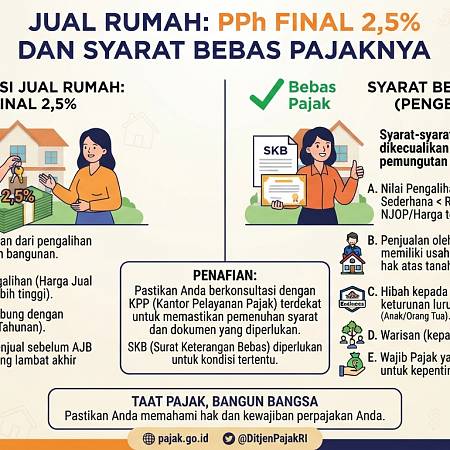
Penjualan rumah dikenakan PPh Final 2,5% dari nilai transaksi. Bebas pajak jika rumah pertama dijual dan hasilnya digunakan untuk membeli rumah baru dalam ...

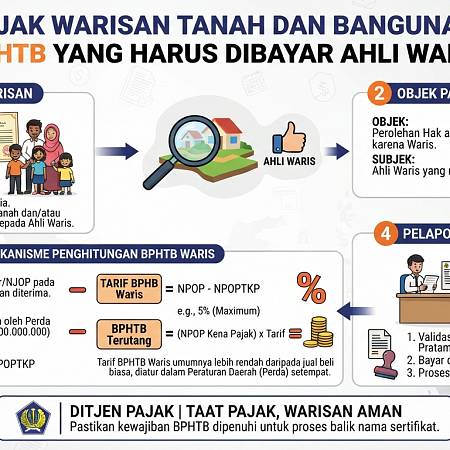
Warisan tanah dan bangunan bebas dari PPh bagi ahli waris, tetapi tetap dikenakan BPHTB jika nilai perolehan melebihi NPOPTKP (biasanya Rp300 juta untuk ...

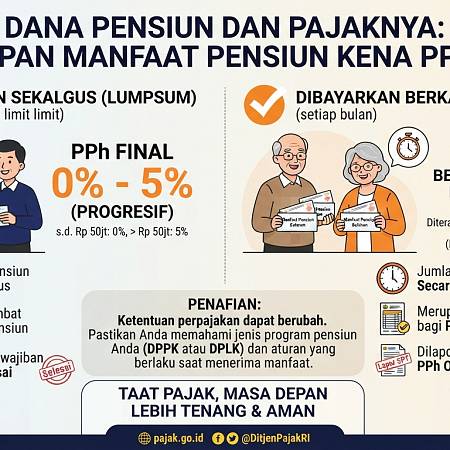
Manfaat pensiun yang diterima peserta dikenakan PPh 21. Namun iuran pensiun yang dibayar pemberi kerja dapat dikurangkan dari penghasilan bruto karyawan. ...

Bunga Surat Berharga Negara (SBN) dan obligasi dikenakan PPh Final 15% bagi wajib pajak dalam negeri. SBN ritel (ORI, SBR, ST) dikenakan PPh Final 15%, ...

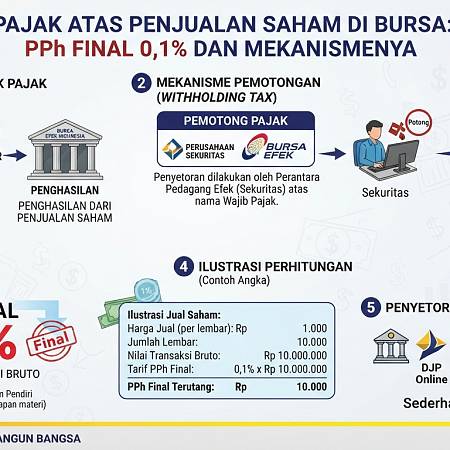
Penjualan saham di bursa efek dikenakan PPh Final 0,1% dari nilai transaksi bruto. Pajak ini dipotong oleh broker dan disetor ke kas negara. Pembelian saham ...

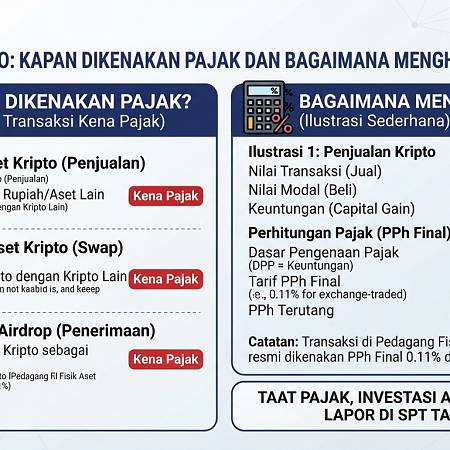
Kripto adalah aset kena pajak. Keuntungan dari penjualan atau pertukaran kripto merupakan objek PPh. Melalui bursa lokal terdaftar (Indodax, Pintu, Reku), ...

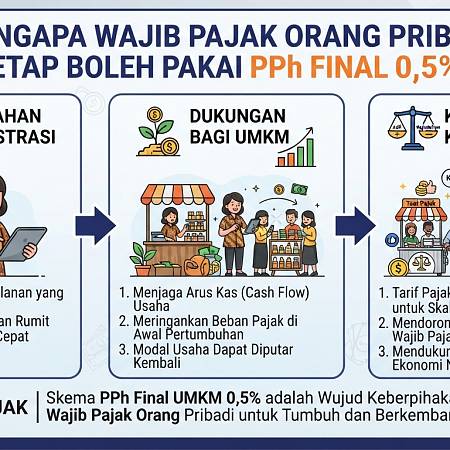
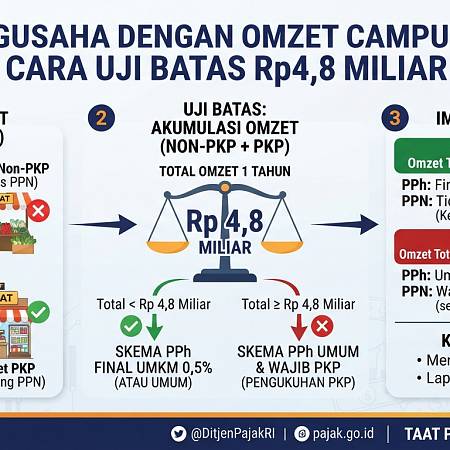
Wajib Pajak Orang Pribadi tetap dapat memakai PPh Final 0,5% dengan syarat peredaran bruto tidak melebihi Rp4,8 miliar per tahun. Ini berlaku untuk pedagang ...

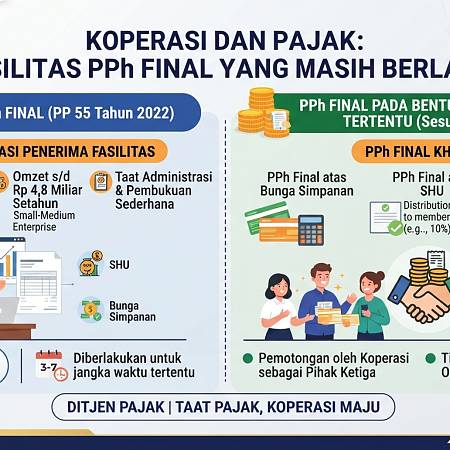
Koperasi masih dapat memakai PPh Final 0,5% berdasarkan PP 20/2026, dengan syarat peredaran bruto tidak melebihi Rp4,8 miliar. Fasilitas ini tidak berlaku ...

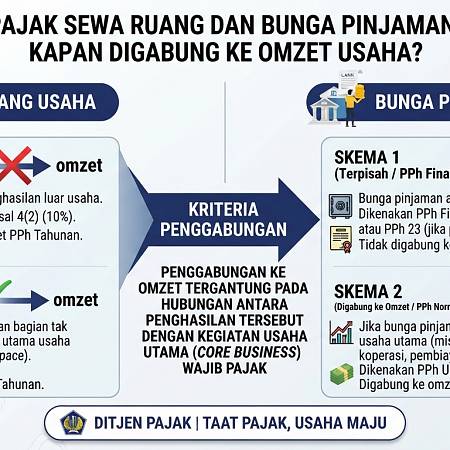
Pendapatan sewa ruang dan bunga pinjaman dapat digabung ke omzet usaha jika merupakan bagian dari kegiatan usaha utama. Namun jika sewa ruang adalah ...

Pengusaha yang memiliki beberapa jenis usaha (misalnya toko online dan jasa konsultasi) harus menghitung total peredaran bruto dari semua usaha untuk ...

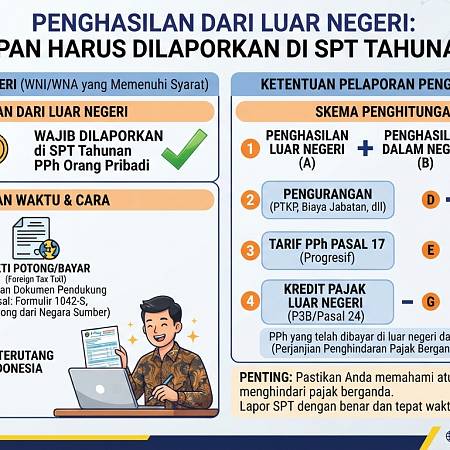
Penghasilan dari luar negeri wajib dilaporkan di SPT Tahunan jika WNI berstatus subjek pajak dalam negeri. Jenis penghasilan meliputi: gaji, dividen, bunga, ...

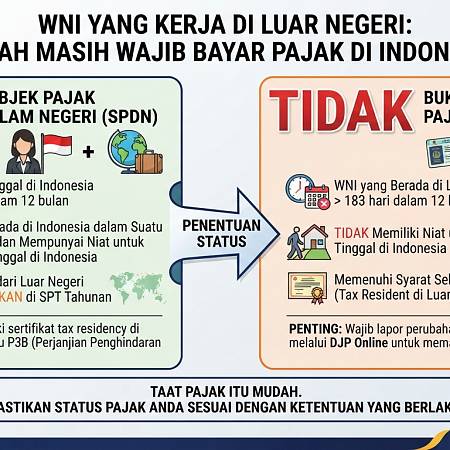
WNI yang bekerja di luar negeri lebih dari 183 hari dalam 12 bulan dapat menjadi subjek pajak luar negeri dan tidak dikenakan pajak atas penghasilan dari ...

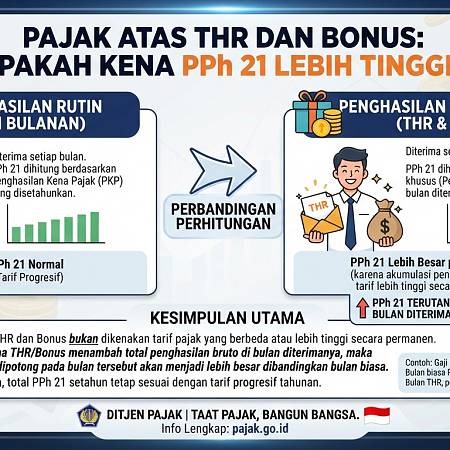
THR (Tunjangan Hari Raya) dan bonus adalah penghasilan tidak teratur yang tetap dikenakan PPh 21. Perhitungannya digabungkan dengan penghasilan tetap bulan ...

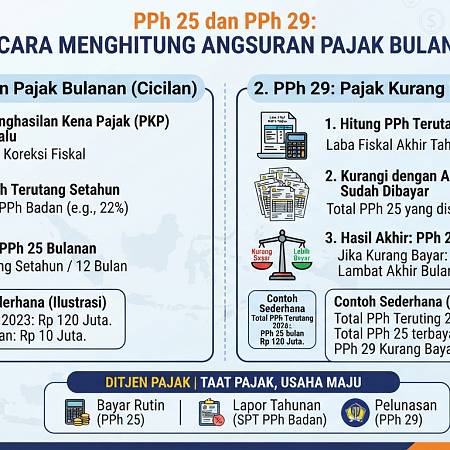
PPh 25 adalah angsuran pajak bulanan yang dibayar perusahaan, sedangkan PPh 29 adalah kekurangan pajak tahunan yang dibayar saat pelaporan SPT Tahunan. PPh ...

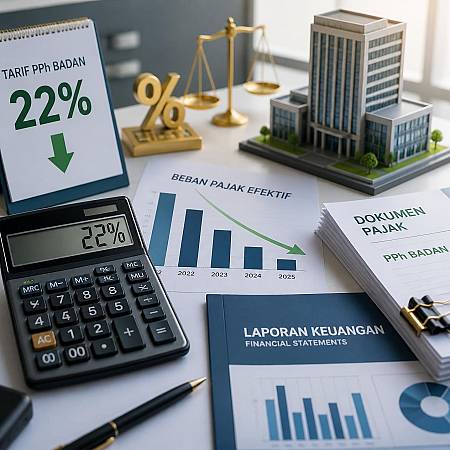
Penurunan tarif Pajak Penghasilan Badan (PPh Badan) menjadi 22 persen merupakan salah satu kebijakan reformasi fiskal struktural utama dalam UU HPP yang ...

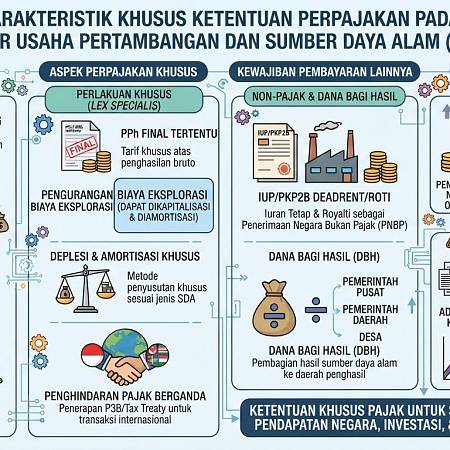
Sektor usaha pertambangan, minyak, dan gas bumi memiliki rezim dan karakteristik perpajakan khusus yang sangat berbeda dengan sektor industri umum, karena ...

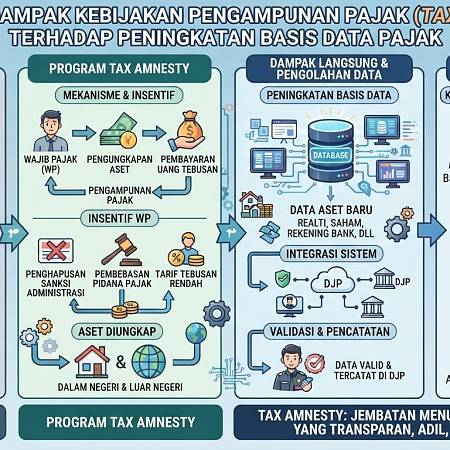
Program pengampunan pajak (tax amnesty) merupakan kebijakan strategis luar biasa yang memberikan kesempatan bagi Wajib Pajak untuk mengungkapkan harta ...

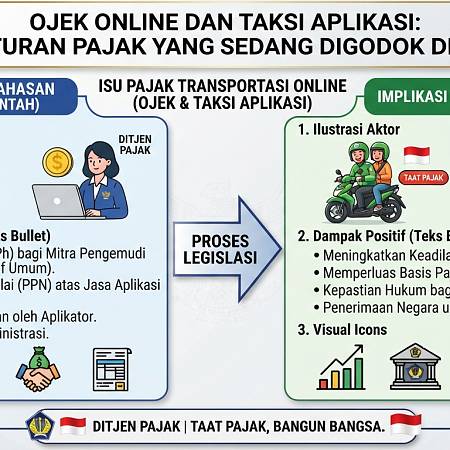
Pemerintah dan DPR sedang membahas aturan pajak untuk pengemudi ojek online dan taksi aplikasi. Usulan awal: PPh Final 0,5% dari penghasilan bruto harian ...

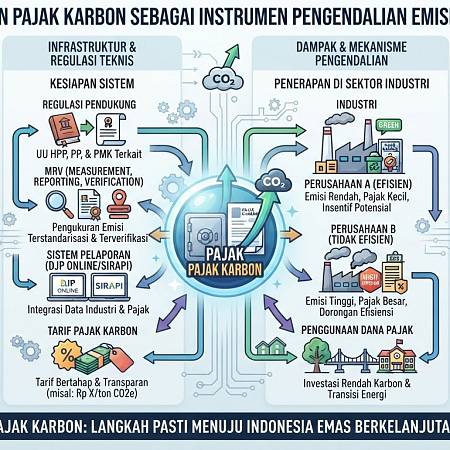
Pajak karbon merupakan instrumen fiskal baru yang dikenakan atas emisi karbon yang memberikan dampak negatif bagi lingkungan hidup, dengan mengintegrasikan ...

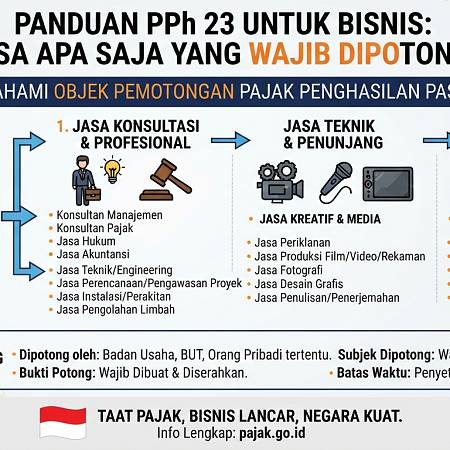
PPh 23 adalah pajak atas penghasilan dari modal, jasa, dan hadiah yang dipotong oleh pemotong pajak (badan atau orang pribadi tertentu). Tarifnya 2% untuk ...

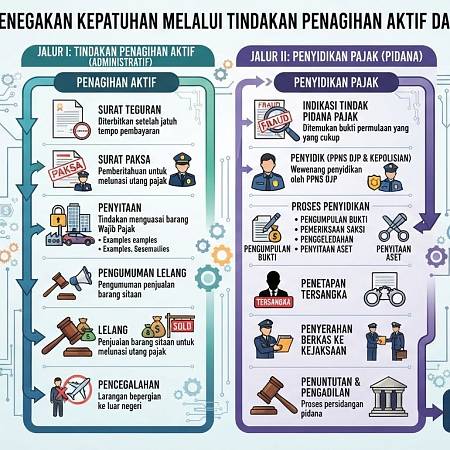
Penegakan hukum perpajakan dijalankan secara bertahap melalui tindakan penagihan aktif apabila Wajib Pajak memiliki utang pajak yang melewati tanggal jatuh ...

Pemeriksaan pajak dilakukan oleh otoritas perpajakan untuk menguji kepatuhan pemenuhan kewajiban perpajakan Wajib Pajak berdasarkan prinsip manajemen ...

Rekonsiliasi fiskal adalah proses penyesuaian wajib atas laporan keuangan komersial perusahaan yang disusun berdasarkan Standar Akuntansi Keuangan (SAK) ...

Setiap pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak dengan jumlah peredaran bruto melebihi batasan pengusaha kecil wajib ...