Artikel

PPh 21 DTP 2026: Pekerja Mana yang Gajinya Ditanggung Pemerintah?

Berdasarkan PMK 105/2025, PPh 21 Ditanggung Pemerintah (DTP) berlaku untuk lima sektor padat karya dan pariwisata: alas kaki, tekstil dan pakaian jadi, ...

Evaluasi Penerapan Tarif Efektif Rata-rata (TER) dalam Penghitungan PPh Pasal 21 Karyawan

Penerapan Tarif Efektif Rata-rata (TER) untuk pemotongan PPh Pasal 21 atas penghasilan pegawai tetap merupakan terobosan administratif untuk menyederhanakan ...

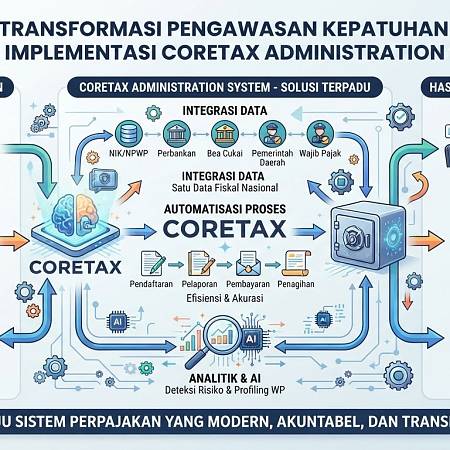
Transformasi Pengawasan Kepatuhan Melalui Implementasi Coretax Administration System

Coretax Administration System merupakan sistem inti administrasi perpajakan baru yang merevolusi seluruh proses bisnis Direktorat Jenderal Pajak secara ...

Coretax Skema
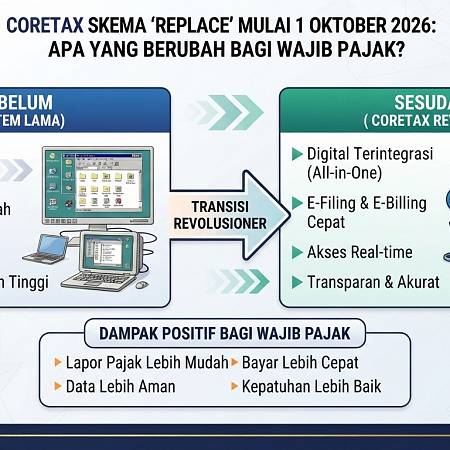
Coretax Skema "Replace" Mulai 1 Oktober 2026: Apa yang Berubah bagi Wajib Pajak?

DJP melalui PER-12/PJ/2026 resmi mencabut skema delta dalam Coretax yang menimbulkan "kurang bayar semu", dan kembali ke skema replace. Dalam skema replace, ...

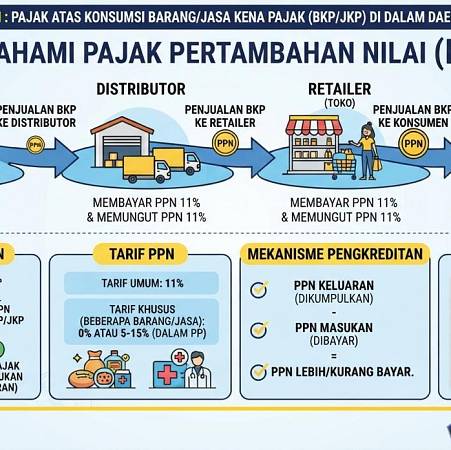
Dinamika Kebijakan Tarif dan Mekanisme Pengenaan Pajak Pertambahan Nilai (PPN) di Indonesia

Pengenaan Pajak Pertambahan Nilai (PPN) di Indonesia diatur sebagai pajak atas konsumsi barang dan jasa kena pajak di dalam daerah pabean yang menganut ...

Ruang Lingkup Objek dan Subjek Pajak Penghasilan (UU PPh) Berdasarkan Sistem Fiskal Nasional Terkini

Undang-Undang Pajak Penghasilan (UU PPh) mengatur secara komprehensif mengenai subjek dan objek pajak atas setiap tambahan kemampuan ekonomis yang diterima ...

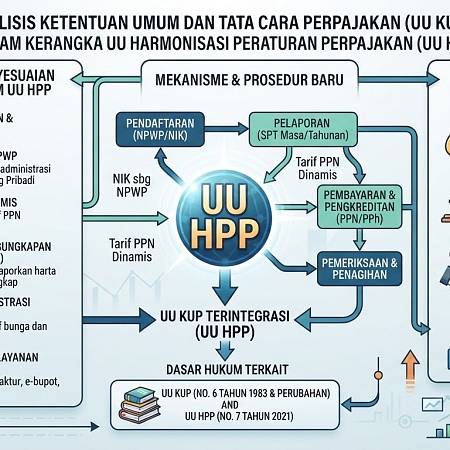
Analisis Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) dalam Kerangka UU Harmonisasi Peraturan Perpajakan

Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) merupakan fondasi formal bagi seluruh sistem hukum perpajakan di Indonesia. Melalui pembaruan ...

PTKP Naik: Siapa yang Diuntungkan dan Berapa Besarannya?

Pemerintah sedang mengkaji kenaikan Penghasilan Tidak Kena Pajak (PTKP). Menteri Koordinator Perekonomian Airlangga Hartarto menyatakan targetnya adalah ...

Pajak Pertambahan Nilai (PPN)

Pengertian: PPN adalah pajak yang dikenakan atas transaksi penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak di dalam wilayah Indonesia. PPN bersifat ...

Penghasilan Tidak Kena Pajak (PTKP)

Pengertian: PTKP adalah batas minimum penghasilan yang bebas dari pajak. Wajib pajak yang penghasilannya sama dengan atau kurang dari PTKP tidak perlu ...

Pajak Penghasilan (PPh) Pasal 21

Pengertian: PPh Pasal 21 adalah pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain sehubungan dengan pekerjaan, jasa, atau ...

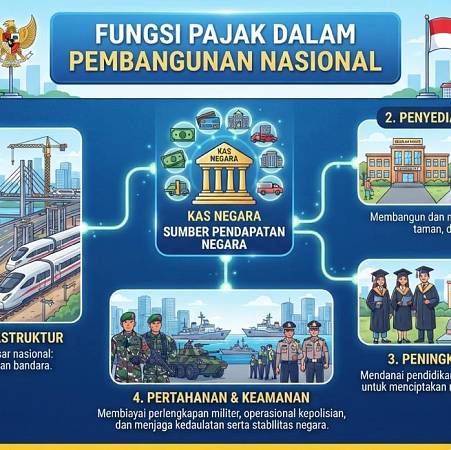
Fungsi Pajak dalam Pembangunan Nasional

Pengertian: Pajak memiliki dua fungsi utama, yaitu fungsi budgeter (sumber penerimaan negara) dan fungsi reguler (mengatur). Fungsi budgeter menjadikan ...

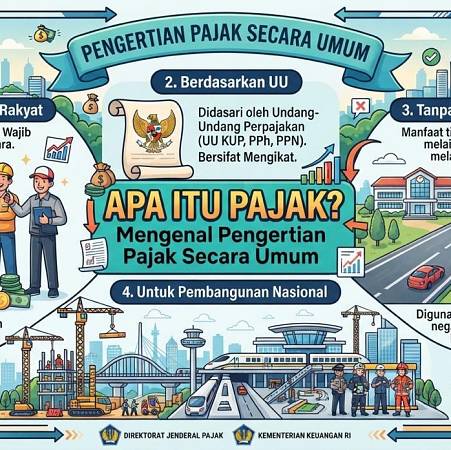
Pengertian Pajak Secara Umum

Pengertian: Pajak adalah kontribusi wajib kepada negara yang terutang oleh orang pribadi atau badan yang bersifat memaksa berdasarkan undang-undang, dengan ...

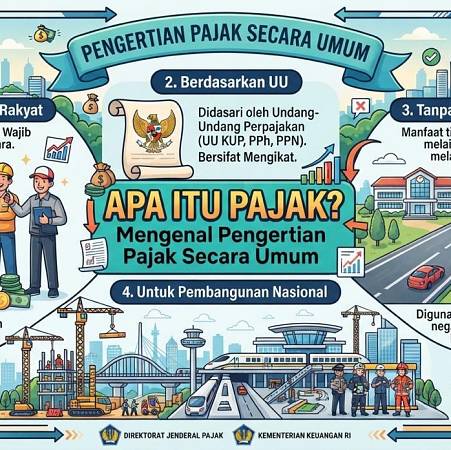
Pengertian Pajak Secara Umum

Pengertian: Pajak adalah kontribusi wajib kepada negara yang terutang oleh orang pribadi atau badan yang bersifat memaksa berdasarkan undang-undang, dengan ...

QDMTT dan Pajak Minimum Global: Bagaimana Indonesia Bertahan di Pusaran Reformasi Pajak Internasional?

Sejak 1 Januari 2026, Indonesia menerapkan Qualified Domestic Minimum Top-Up Tax (QDMTT) melalui PMK 136/2024. Bersama Thailand, Indonesia ...

Tax Amnesty Dihapus: Mengapa Purbaya Memilih Penegakan Hukum Ketimbang Pengampunan?

Menteri Keuangan Purbaya Yudhi Sadewa memastikan tidak akan ada lagi tax amnesty selama masa jabatannya. Alasannya: risiko bagi pegawai pajak yang ...

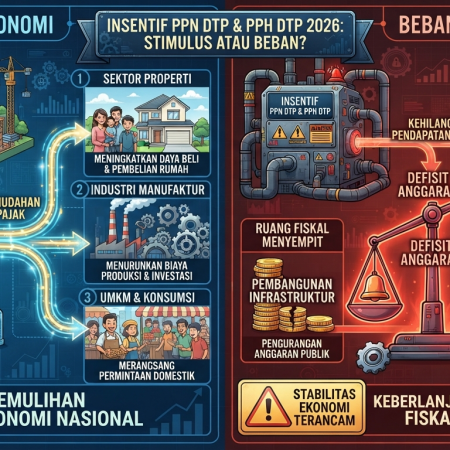
Insentif PPN DTP dan PPh DTP 2026: Stimulus Ekonomi atau Beban Fiskal Baru?

Sepanjang awal 2026, pemerintah menerbitkan serangkaian insentif: PPN DTP 100% atas tiket pesawat ekonomi untuk mudik Lebaran, PPh Pasal 21 ...

Dari BEPS ke TPPU: Bagaimana Celah Pajak Menjadi Pintu Pencucian Uang?

Artikel Kemenkeu mengungkap bahwa uang yang seharusnya masuk kas negara melalui pajak justru disuntikkan ke siklus Tindak Pidana Pencucian Uang (TPPU) ...

Wajib Pajak dengan Ability to Pay Tinggi: Siapa yang Sebenarnya Dinikmati Fasilitas UMKM?

Pertanyaan fundamental yang diajukan PP 20/2026: siapa penerima manfaat sebenarnya dari fasilitas UMKM? Data menunjukkan 14 orang masing-masing ...

Tarif 0,5% Tetap Dipertahankan: Mengapa Pemerintah Tidak Sekadar Menaikkan Pajak UMKM?

Di tengah tekanan fiskal, pemerintah memilih mempertahankan tarif PPh Final 0,5% dalam PP 20/2026. Yang berubah adalah siapa yang berhak. Perubahan ini ...

Ketika Keluarga Menjadi Strategi Pajak: Agregasi Omzet Suami-Istri dan Anak dalam PP 20/2026

Pertanyaan fundamental yang diajukan PP 20/2026: siapa penerima manfaat sebenarnya dari fasilitas UMKM? Data menunjukkan 14 orang masing-masing ...

Coretax dan Akhir Manuver Pajak: Bisakah Teknologi Menutup Celah Keadilan?

Menteri Keuangan menegaskan bahwa Coretax membuat praktik pemecahan usaha tidak bisa lagi ke depan karena sistem dapat melacak hubungan kepemilikan dan ...

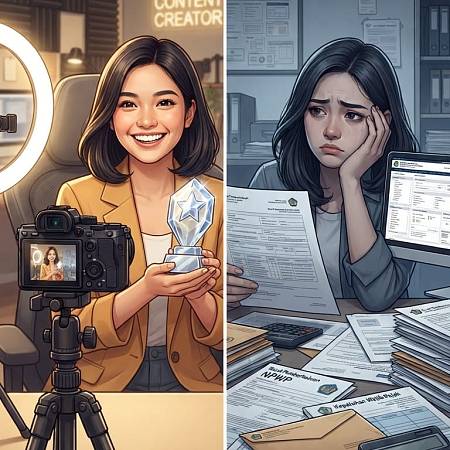
Content Creator dan Influencer Kini Wajib Pajak Penuh: Langkah Maju atau Beban Baru?

PP 20/2026 secara eksplisit mencabut hak pekerja bebas atas fasilitas PPh Final 0,5%. Daftar profesi yang dikecualikan diperluas, mencakup pembuat konten, ...

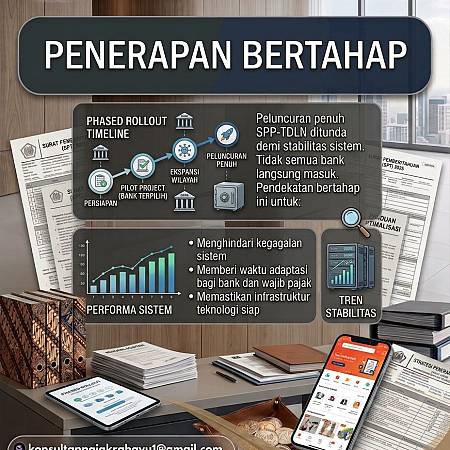
Prioritas stabilitas

Beberapa aturan baru ditunda demi stabilitas sistem dan dunia usaha. Pemerintah belajar dari pengalaman implementasi sistem yang terburu-buru dapat ...

Silahkan mengisi form dibawah ini untuk mulai berkomunikasi dengan customer service kami.
Kontak Kami