Artikel

Analisis Pengenaan Sanksi Administrasi dan Tarif Bunga Perhitungan Pajak Berdasarkan UU HPP

Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) mereformasi sistem pengenaan sanksi administrasi perpajakan secara radikal dengan menggantikan ...

Pajak Natura: Ketika Mobil Dinas dan Rumah Dinas Jadi Objek PPh 21

Natura adalah kenikmatan dalam bentuk barang yang diberikan perusahaan kepada karyawan, seperti mobil dinas, rumah dinas, telepon seluler, kartu kredit ...

Implementasi Pengenaan Bea Meterai Terbaru terhadap Dokumen dan Transaksi Komersial

Undang-Undang Bea Meterai menetapkan tarif tunggal bea meterai untuk berbagai dokumen berharga, akta notaris, surat perjanjian, efek, serta dokumen ...

Aset Kripto: Kapan Dikenakan Pajak dan Bagaimana Menghitungnya?

Kripto di Indonesia diperlakukan sebagai aset kena pajak. Keuntungan dari penjualan atau pertukaran kripto merupakan objek PPh. Melalui bursa lokal ...

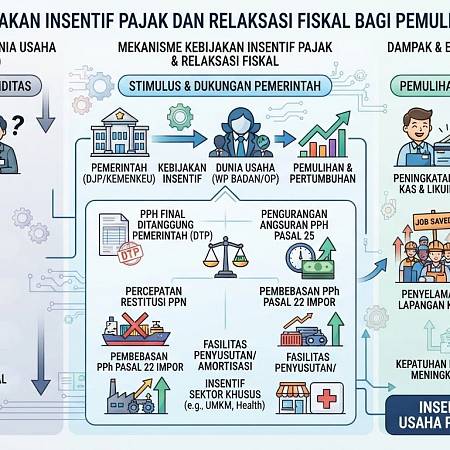
Efektivitas Kebijakan Insentif Pajak dan Relaksasi Fiskal bagi Pemulihan Dunia Usaha

Insentif pajak dan relaksasi fiskal merupakan instrumen kebijakan luar biasa yang diterbitkan pemerintah dalam bentuk pengurangan tarif, pembebasan pajak ...

Mekanisme Penyelesaian Sengketa Pajak Melalui Jalur Keberatan, Banding, dan Gugatan Isi:

Apabila Wajib Pajak merasa tidak sependapat atau dirugikan oleh hasil ketetapan pajak atau keputusan pemeriksaan yang diterbitkan oleh otoritas pajak, ...

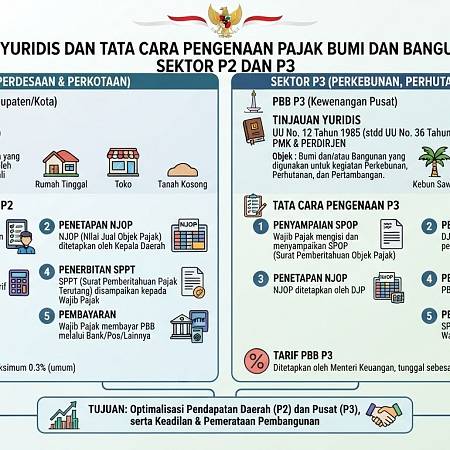
Tinjauan Yuridis dan Tata Cara Pengenaan Pajak Bumi dan Bangunan Sektor P2 dan P3

Pajak Bumi dan Bangunan (PBB) merupakan pajak kebendaan atas kepemilikan, penguasaan, dan/atau pemanfaatan tanah dan/atau bangunan yang pengelolaannya ...

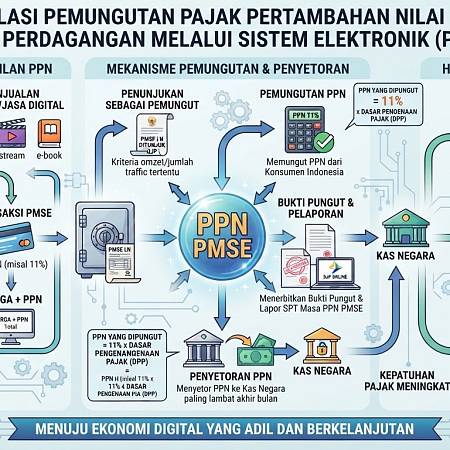
Regulasi Pemungutan Pajak Pertambahan Nilai atas Perdagangan Melalui Sistem Elektronik (PMSE)

Regulasi perpajakan atas Perdagangan Melalui Sistem Elektronik (PMSE) mewajibkan pelaku usaha digital global maupun lokal seperti penyedia layanan ...

Kebijakan Pengenaan Pajak Penjualan atas Barang Mewah (PPnBM) pada Sektor Otomotif

Pajak Penjualan atas Barang Mewah (PPnBM) dikenakan terhadap penyerahan barang kena pajak yang tergolong mewah, baik yang dihasilkan oleh pabrikan di dalam ...

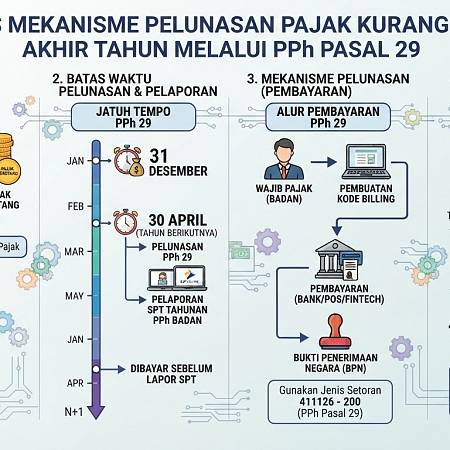
Analisis Mekanisme Pelunasan Pajak Kurang Bayar Akhir Tahun Melalui PPh Pasal 29

PPh Pasal 29 timbul apabila berdasarkan hasil penghitungan akhir dalam penyusunan SPT Tahunan, total pajak yang terutang oleh Wajib Pajak selama satu tahun ...

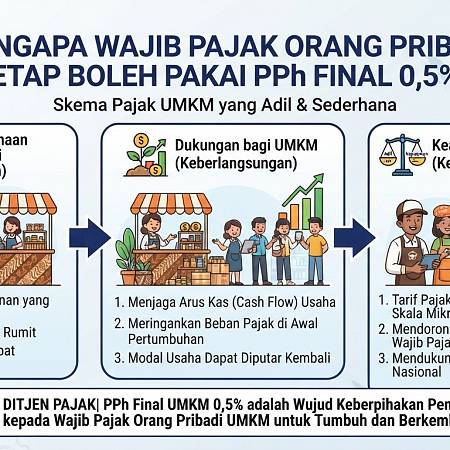
Mengapa Wajib Pajak Orang Pribadi Tetap Boleh Pakai PPh Final 0,5%?

Meskipun PP 20/2026 mempersempit cakupannya, Wajib Pajak Orang Pribadi masih dapat memakai PPh Final 0,5% dengan syarat peredaran bruto tidak melebihi Rp4,8 ...

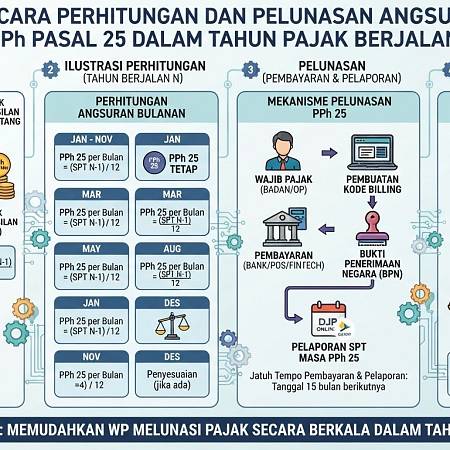
Tata Cara Perhitungan dan Pelunasan Angsuran PPh Pasal 25 dalam Tahun Pajak Berjalan

PPh Pasal 25 merupakan angsuran pajak penghasilan yang harus dibayar sendiri oleh Wajib Pajak setiap bulan dalam tahun pajak berjalan, dengan tujuan untuk ...

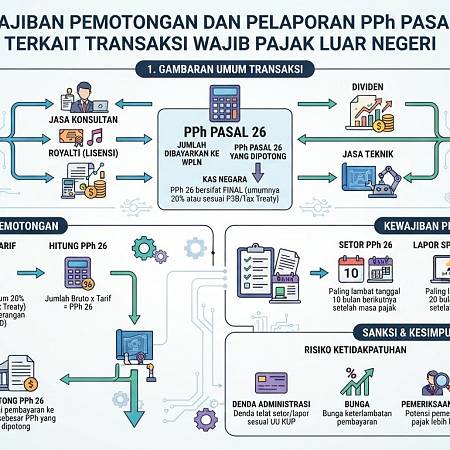
Kewajiban Pemotongan dan Pelaporan PPh Pasal 26 Terkait Transaksi Wajib Pajak Luar Negeri

Setiap pembayaran penghasilan seperti dividen, bunga, royalti, premi asuransi, imbalan sehubungan dengan jasa, pekerjaan, dan kegiatan kepada Wajib Pajak ...

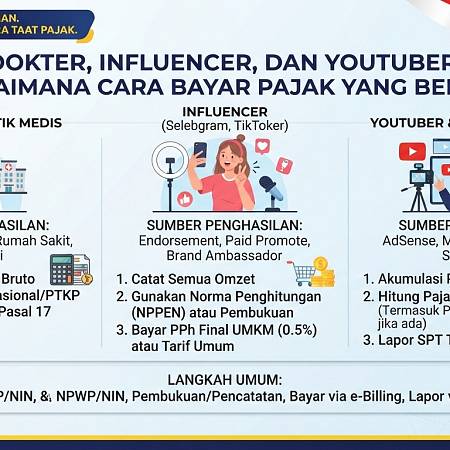
Dokter, Influencer, dan YouTuber: Bagaimana Cara Bayar Pajak yang Benar?

Berdasarkan PP 20/2026, dokter, influencer, content creator, YouTuber, dan selebgram digolongkan sebagai pekerjaan bebas, sehingga tidak boleh memakai PPh ...

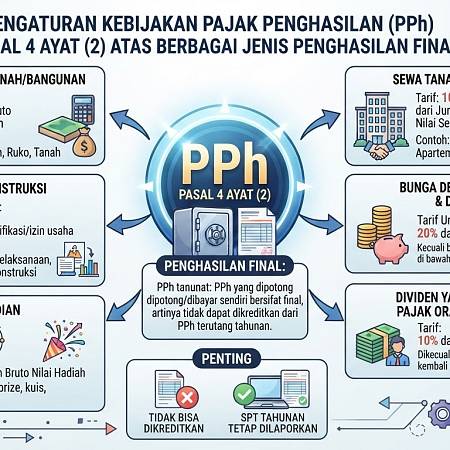
Pengaturan Kebijakan Pajak Penghasilan Pasal 4 Ayat (2) atas Berbagai Jenis Penghasilan Final

PPh Pasal 4 ayat (2) mengatur pengenaan pajak atas jenis-jenis penghasilan tertentu yang perlakuan perhitungannya bersifat final, di mana pelunasan pajaknya ...

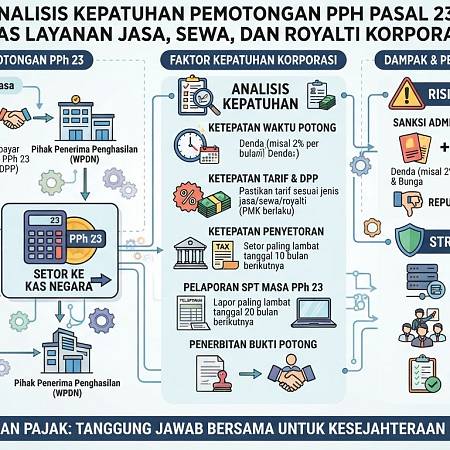
Analisis Kepatuhan Pemotongan PPh Pasal 23 atas Layanan Jasa, Sewa, dan Royalti Korporasi

PPh Pasal 23 adalah pajak yang wajib dipotong oleh pemotong pajak (badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha ...

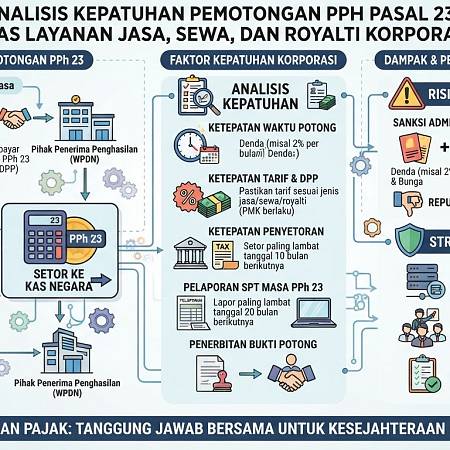
Analisis Kepatuhan Pemotongan PPh Pasal 23 atas Layanan Jasa, Sewa, dan Royalti Korporasi

PPh Pasal 23 adalah pajak yang wajib dipotong oleh pemotong pajak (badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha ...

Mengapa CV dan PT Tidak Lagi Boleh Pakai PPh Final UMKM 0,5%?

Menurut PP 20/2026, CV, Firma, dan PT biasa tidak lagi berhak menggunakan PPh Final 0,5%. Hanya Perseroan Perorangan (PT yang didirikan satu orang), orang ...

Mekanisme Pemotongan Pajak Penghasilan Pasal 22 atas Transaksi Impor dan Pengadaan Barang

PPh Pasal 22 merupakan pajak yang dipotong atau dipungut oleh badan-badan tertentu, baik instansi pemerintah maupun badan usaha swasta strategis, atas ...

Profesi Apa Saja yang Tidak Boleh Lagi Pakai PPh Final 0,5%?

PP 20/2026 mempersempit penggunaan PPh Final UMKM 0,5%. Tarif ini kini hanya berlaku untuk Orang Pribadi, Perseroan Perorangan, dan Koperasi dengan ...

Aspek Perpajakan Internasional dan Penentuan Bentuk Usaha Tetap di Era Digital

Aspek perpajakan internasional mengatur tata cara pemajakan atas penghasilan lintas batas yurisdiksi dengan mengacu pada prinsip domisili dan sumber, serta ...

Implikasi Kebijakan Pajak Penghasilan Final bagi Pelaku Usaha Mikro, Kecil, dan Menengah

Pemerintah memberikan fasilitas kemudahan fiskal bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) melalui pengenaan Pajak Penghasilan yang bersifat final ...

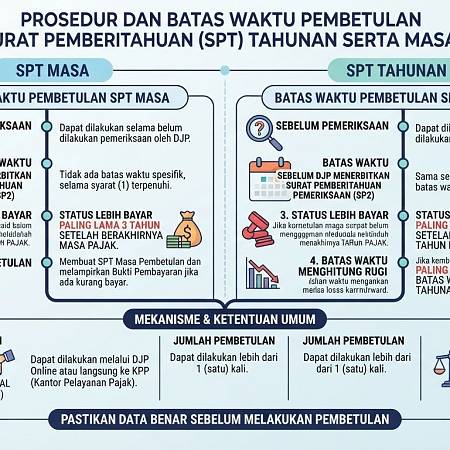
Prosedur dan Batas Waktu Pembetulan Surat Pemberitahuan (SPT) Tahunan Serta Masa

Wajib Pajak diberikan hak hukum untuk melakukan pembetulan atas Surat Pemberitahuan (SPT) Tahunan maupun SPT Masa yang telah disampaikan sebelumnya apabila ...

Ketentuan Terbaru Pemotongan dan Pemungutan Pajak Melalui Mekanisme PPh Unifikasi

Mekanisme PPh Unifikasi menyatukan berbagai jenis pelaporan pemotongan dan pemungutan pajak korporasi ke dalam satu format Bukti Pemotongan elektronik dan ...

Silahkan mengisi form dibawah ini untuk mulai berkomunikasi dengan customer service kami.
Kontak Kami